ELMADAĞ BELEDİYESİNE BAK
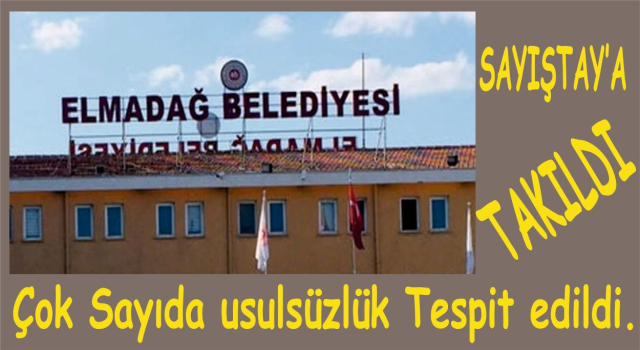
Belediyeler tuhaf bir şekilde çalışıyorlar. Denetim yapan Sayıştay müfettişleri bunlarda tespitler yapıyor. Uyarıyor. Ama o kadar. Kimse harekete geçmiyor. Bakın Ankara ELMADAĞ Belediyesi hakkındaki raporlarda neler var.
Sayıştay 2025 raporunda, 2024 yılı yaptığı denetimlerde Ankara Elmadağ Belediyesinde bakın neler buldu.
Diğer Kamu İdarelerine Olan Yapılandırılmış Borçların İlgili Hesaplarda İzlenmediği,
Peşin Tahsil Edilen Kira Gelirlerinin Dönem Ayırıcı Hesaplarda İzlenmediği,
Banka Kredisine İlişkin Tutarın Muhasebeleştirilmesinde Dönemsellik İlkesine Uyulmadığı,
Genel Hizmet Alanlarının İz Bedeli Üzerinden Kayıt Altına Alınmadığı,
Haklar Hesabına Kaydedilmeyen Alımların Bulunduğu,
Mal ve Hizmet Üreten Kuruluşlara Yatırılan Sermayeler Hesabının Gerçek Durumu Yansıtmadığı,
Ödenen Güvence Bedellerinin Verilen Depozito ve Teminatlar Hesabında İzlenmediği,
Taşınır Niteliğinde Olan Malzemelerin İlk Madde ve Malzemeler Hesabına Kaydedilmeden Doğrudan Gider Kaydedildiği,
Doğrudan Gider Kaydedilmesi Gereken Harcamaların Yapılmakta Olan Yatırımlar Hesabında İzlendiği,
Taşınmazlara Ait Fiili Envanter Çalışmalarının Tamamlanmadığı,
Taşınır Mal Yönetim Hesabının Oluşturulmaması ve Taşınır Ambarlarının Kurulmadığı,
Bütçe Emanetlerinin Ödenmesinde Mevzuatta Belirtilen Sıraya Uyulmadığı,
Haczedilebilir ve Haczedilemez Gelirlerin Aynı Banka Hesaplarında Tutulmadığı,
Gecekondu Fonuna Aktarılan Payların Fonun Amacı Dışındaki Harcamalarda Kullanıldığı,
Kazı Bedellerinin İdarenin Cari Harcamalarında Kullanıldığı,
Alınan Depozito ve Teminatlar Hesabının Dönemsellik İlkesine Uygun Kullanılmadığı,
Ulusal Bayram Gününde Çalışma Ruhsat Harcının Tahakkuk Ve Tahsilatının Yapılmadığı,
Takipli Alacakların Tahsilat Oranının Düşük Olduğu,
Duran Varlıklar Amortisman Defterinin Tutulmamadığı,
Doğrudan Teminle Yapılan Alımlarda Hatalı Uygulamaların Bulunduğu,
Yasaklılık Sorgulaması ve EKAP Kaydı İşlemlerinin Yapılmadığı,
Parasal Limitler Dâhilinde Yapılan Mal Alımlarında Bütçeye Konulan Ödeneklerin %10'unun Kamu İhale Kurulunun Uygun Görüşü Alınmadan Aşıldığı,
Bazı Mal Alımlarının Parasal Limitlerin Altında Kalacak Şekilde Kısımlara Bölünerek Doğrudan Teminle Karşılandığı,
Bütçe İçi İşletmenin Alım ve Satımlarında Katma Değer Vergisi Hesaplarının Kullanılmadığı,
Taşınmazlara İlişkin Cins Tashih İşlemlerinin Yapılmadığı,
Şirket Personeli Dâhil Personel Giderlerinin Mevzuatta Belirlenen Sınırın Üzerinde Olduğu,
Personel Alımının Bir Kısmında İdare Tarafından Arşiv Araştırması Yapılmadığı,
Taşınmaz Kültür Varlıklarının Korunması Katkı Payının İlgili İdareye Aktarılmadığı ortaya çıkartıldı.
Öte yandan, Sayıştay müfettişlerince, Yapılan incelemede, Belediye tarafından 2024 yılı içerisinde aynı mahiyette, aynı harcama birimi tarafından, aynı tarihlerde yapılan bazı alımların 4734 sayılı Kanun'da belirtilen temel ihale usulleri yerine Kanun'da özel alım usulü olarak belirtilen doğrudan teminle kısımlara bölünerek gerçekleştirildiğini,
Belediye tarafından 2024 yılı içinde doğrudan temin 22/d yöntemiyle çok sayıda mal alımı yapıldığını, Kanun'da ve Tebliğ'de belirtildiği üzere bu yöntemle gerçekleştirilen mal alımlarında idarenin bütçesine bu amaçla konulan toplam ödeneğin %10'nun Kamu İlahe Kurulunun uygun görüşü alınmadıkça aşılamayacağı, Ancak Belediye tarafından Kamu İhale Kurulundan herhangi bir görüş alınmadan %10'luk limitin aşıldığını,
Doğrudan temin işlemlerine ilişkin dosyalarda yasaklılık sorgusunun ve EKAP kayıtlarına ilişkin belgelerin olmadığı tespit ederek, İdare sınırları içerisindeki sokakların kazısından elde edilen kazı bedellerinin özel bir hesapta takip edilmediği ve 2024 yılı içerisinde İdarenin cari hesabına kazı bedeli olarak mükellefler tarafından 2.446.159,88 TL yatırıldığı, bu tutarın İdarenin mal ve hizmet alımlarında kullanıldığını,
Belediye tarafından Gecekondu Kanunu gereğince oluşturulması gereken fon hesabının oluşturulduğu ancak Hazineye ait taşınmazların satışı sebebiyle 2024 yılında Belediyeye aktarılan tutarın Kamu idaresi tarafından açılan özel fon hesabında toplanmayıp mevzuat hükümleri gereğince kullanılması gereken alanlar dışında cari harcamalarda kullanıldığını tespit etmişler.
Diğer taraftan, satın alınan ilk madde ve malzemelerin hangilerinin kullanıma verildiği, hangilerinin ambarda bulunduğu yönünde yeterli bilgiye ulaşılmasına ve sağlıklı bir stok kontrolünün yapılmasına engel teşkil ettiğini de bildirmişler.
Öte yandan, Kamu idaresine ait 2 adet şirketteki toplam sermaye tutarı ile 241 Mal ve Hizmet Üreten Kuruluşlara Yatırılan Sermayeler Hesabında kayıtlı tutar arasında uyumsuzluk bulunduğu tespit ederek, Kamu idaresinin hissesi bulunan şirketlerinin bilançoları incelendiğinde, bu şirketlerde Kamu idaresine ait toplam 1.050.000,00 TL kayıtlı sermayenin olduğu, ancak Kamu idaresinin 2024 yılı dönem sonu bilançosunda 241 Mal ve Hizmet Üreten Kuruluşlara Yatırılan Sermayeler Hesabında 37.000,00 TL kayıtlı tutar bulunduğunu görüp, Söz konusu durum bilançoda 241 Mal ve Hizmet Üreten Kuruluşlara Yatırılan Sermayeler Hesabının 1.013.000,00 TL eksik gösterilmesine sebebiyet verdiğini ortaya çıkartmışlar.
Yine Yapılan incelemede, muhtelif tarihlerde alımı yapılan bilgisayar yazılım bedellerinin 260 Haklar Hesabına kaydedilmediği ve söz konusu tutarın doğrudan gider kaydedildiği tespit edilmiş, Bu durum, 260 Haklar Hesabı ve 268 Birikmiş Amortismanlar Hesabının gerçek değerleriyle mali rapor ve tablolarda yer almamasına yol açtığı bildirilmiş. Ayrıca, genel hizmet alanı olarak değerlendirilecek taşınmazlara ilişkin kayıtların iz bedeli yerine taşınmazların rayiç bedellerinin hesaplanması suretiyle kayıt altına alındığı görülüp idare uyarılmıştır.
5018 SAYILI KAMU MALİ YONETIMI VE KONTROL KANUNU açısından DEVLETİN ZARARI MESELESİ İLE OLAYLARA BAKTIĞIMIZDA: “….. 5018 sayılı Kamu Mali Yönetimi ve Kontrol Kanun’un “Kamu Zararı” başlıklı 71’inci maddesinin birinci fıkrası uyarınca kamu zararı, “kamu görevlilerinin kasıt, kusur veya ihmallerinden kaynaklanan mevzuata aykırı karar, işlem veya eylemleri sonucunda kamu kaynağında artışa engel veya eksilmeye neden olunması” şeklinde tanımlanmış olup bahse konu maddenin ikinci fıkrasının (g) bendinde ise, “Mevzuatında öngörülmediği halde ödeme yapılması” hususu kamu zararının belirlenmesinde esas alınacak kriterler arasında sayılmıştır.
Hesap verme sorumluluğu: Madde 8- Her türlü kamu kaynağının elde edilmesi ve kullanılmasında görevli ve yetkili olanlar, kaynakların etkili, ekonomik, verimli ve hukuka uygun olarak elde edilmesinden, kullanılmasından, muhasebeleştirilmesinden, raporlanmasından ve kötüye kullanılmaması için gerekli önlemlerin alınmasından sorumludur ve yetkili kılınmış mercilere hesap vermek zorundadır.
Üst yöneticiler: Madde 11- Bakanlıklarda ve diğer kamu idarelerinde en üst yönetici, il özel idarelerinde vali ve belediyelerde belediye başkanı üst yöneticidir. Üst yöneticiler, idarelerinin stratejik planlarının ve bütçelerinin kalkınma planına, yıllık programlara, kurumun stratejik plan ve performans hedefleri ile hizmet gereklerine uygun olarak hazırlanması ve uygulanmasından, sorumlulukları altındaki kaynakların etkili, ekonomik ve verimli şekilde elde edilmesi ve kullanımını sağlamaktan, kayıp ve kötüye kullanımının önlenmesinden, malî yönetim ve kontrol sisteminin işleyişinin gözetilmesi, izlenmesi ve kanunlar ile Cumhurbaşkanlığı kararnamelerinde belirtilen görev ve sorumlulukların yerine getirilmesinden .... mahallî idarelerde ise meclislerine karşı sorumludurlar. Üst yöneticiler, bu sorumluluğun gereklerini harcama yetkilileri, malî hizmetler birimi ve iç denetçiler aracılığıyla yerine getirirler.. DEMEKTEDİR.
Kamu Mali Yönetimi ve Kontrol Kanunu’nun “Hesap verme sorumluluğu” başlıklı 8. Maddesinde YUKARIDA NE DİYORDU?: “Her türlü kamu kaynağının elde edilmesi ve kullanılmasında görevli ve yetkili olanlar, kaynakların etkili, ekonomik, verimli ve hukuka uygun olarak elde edilmesinden, kullanılmasından, muhasebeleştirilmesinden, raporlanmasından ve kötüye kullanılmaması için gerekli önlemlerin alınmasından sorumludur ve yetkili kılınmış mercilere hesap vermek zorundadır.”
ALLAH BU DEVLETE VE MİLLETE ZEVAL VERMESİN
Devamı Devlet, Nasibi Cennet, Bekayı İmân, Rızayı Rahman..
CEVAP VE DÜZELTME HAKKINA SAYGILIYIZ.
Cevabı yazıda, adı geçen ilgilisi ve yetkilisi göndermesi gerekir. Telefon ve iletişim bilgilerini koymayı unutmayınız.
CEVAP GÖNDERECEĞİNİZ e- posta ADRES:
Köşe Yazarları