TARSUS ÜNİVERSİTESİ DE SAYIŞTAYA TAKILDI
Memleketin kaynakları israf edilmesin diye çırpınan bir kitle var. Bu arada yürürlükte TASARRUF genelgeleri de mevcut. Yine yürürlükteki 4734 ve 4735 sayılı yasalarda belli. Üniversiteler çok çok önemli kurumlar. Bakın Sayıştay yaptığı denetimde 2025 yılı için bir rapor hazırladı. Bu rapor 2026 Ekim ayında yayınlandı. 2026 yılı raporu diye geçiyor ama aslında denetim 2025 yılını kapsıyor. Şu an tüm belediyeler ve kamu idarelerinin raporları aynı. 2025 yılının denetimi, 2026 yılında kamuoyuna sunuluyor. 2026 yılının ki ise 2027 de sunulacak. Bilen bilmeyen bu konuda yanlış algı yaratan haber ve paylaşım yapıyor. Hiçbir kurumun 2026 raporu çıkmadı. Çıkan raporlar 2025 ait denetimin 2026 Ekim ayı sonunda yayınlanmasıdır.
TARSUS ÜNİVERSİTESİNDE SAYIŞTAY DENETÇİLERİ TARAFINDAN YAPILAN İNCELEMELERDE:
1. Yapım İşlerinde İhale Sözleşmesi İmzalandıktan Sonra İş Kalemlerinde Kapsamlı Değişiklik Yapıldığı,
2. Doğrudan Temin Yöntemi ile Gerçekleştirilen İşlerde Mevzuatta Düzenlenen Bazı Hususlara Uyulmadığı,
3. Taşınır İşlemlerinin Yönetmeliğe Uygun Olarak Yürütülmediği,
4. İç Kontrol Sisteminin Kurulması ve İşletilmesine İlişkin Eksikliklerin Bulunduğu,
5. Bazı Eğitim Birimlerinde Zorunlu Ders Yükünü Tamamlamamış Öğretim Elemanlarının Bulunduğu,
6. Öğrencisi Olmadığı İçin Bazı Bölüm ve Programların Atıl Durumda Kaldığı ORTAYA ÇIKARILDI.
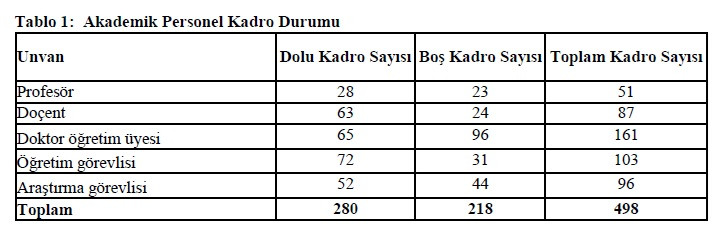
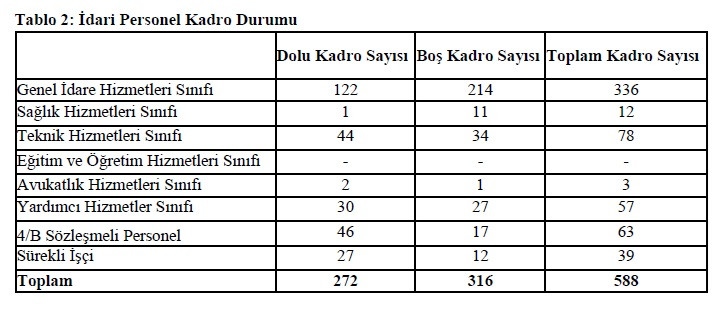
Raporun detaylarına bakıldığında ise:
2025 Yılı Merkezi Yönetim Bütçe Kanunu ile 804.921.000,00 TL ödenek tahsis edilen Üniversite bütçesine yıl içinde 69.764.254,00 TL ödenek eklendiği ve toplam ödenek 874.685.254,00 TL’ye ulaştığı, ödeneğin %82,53’ü olan 721.904.772,62 TL kullanıldığı anlaşıldığı tespiti yapıldı.
Diğer taraftan Üniversite özel bütçesi dışında bulunan; Döner Sermaye İşletmesinin 2025 yılı gelir toplamı 2.660.408,77 TL, gider toplamı 1.932.506,48 TL olarak gerçekleştiği ve dönem 706.425,17 TL kâr ile tamamladığı, Üniversite Sosyal Tesisinin (Memur Yemek Yürütme Hesabı) 2025 yılı gelir toplamı 3.847.904,52 TL, gider toplamı 3.544.270,90 TL olarak gerçekleştiği ve dönem sonu 303.633,62 TL kâr ile tamamlandığı, Üniversite, Mersin Teknoloji Geliştirme Bölgesi Kurum ve İşletici Ticaret A.Ş. (sermayesi 1.000.000,00 TL) ve Mersin Agropark Tarım ve Gıda İhtisas Teknoloji Geliştirme Bölgesi Kurucu ve İşletmeciliği A.Ş. (sermayesi 18.000.000,00 TL) ortaklarından olduğu tespiti yapılmış.
Öte yandan, Üniversite tarafından 2025 yılında ihalesi yapılan işlerden sözleşme bedeli 21.450.662 TL olan Muhtelif İnşaat Yapım İşi, sözleşme bedeli 6.515.000 TL olan Muhtelif Tadilat Yapım İşi ve sözleşme bedeli 8.447.000 TL olan Çevre Düzenlemesi ve Sınır Çiti Yapılması İşi dosyalarının incelemesinde; sözleşmenin uygulanması sürecinde zorunlu sebepler olmaksızın iş kalemlerinde kapsamlı değişikliğe gidildiği görüldüğünü belirleyip, 4735 sayılı Kanun, YİGŞ ve Yüksek Fen Kurulu Kararları gereğince, sözleşme imzalandıktan sonra iş kalemlerindeki ekleme ve çıkarmalar %10’luk iş artışı kapsamında yapılabileceğini, Eklenecek/çıkarılacak veya azaltılacak/artırılacak iş kalemleri ancak bu %10’luk bedel içerisinde olan iş kalemlerinde değişikliğe gidilebileceğini, Bedel olarak %10’lık limit içerisinde kalınıp, iş kalemlerinin yarısında değişikliğe gidilmesine imkân verdiğini, Böyle bir uygulamanın yasal dayanağı da bulunmadığını, Mevcut düzenlemeler gereğince sonradan yeni iş kalemi eklenebilmesi için yeni iş kaleminin işin yürütülmesi sırasında zorunlu hale gelmiş olması ve teknik olarak sözleşme kapsamı dışında ama işin tamamlanması için gerekli olması şartları aranmadığını, Üniversite tarafından 2025 yılında ihalesi yapılan işlerden seçilen “Muhtelif İnşaat Yapım İşi”, “Muhtelif Tadilat Yapım İşi” ve “Çevre Düzenlemesi ve Sınır Çiti Yapılması İşi” ihalelerine ait sözleşmelerin uygulanması aşamasında mevzuatın verdiği %10’luk parasal limit imkânına dayanılarak, parasal olarak %10’luk limit içerisinde kalınarak neredeyse iş kalemlerinin yarısının yapımından vazgeçildiği veya azaltıldığı, yerine yeni iş kalemleri eklendiği veya mevcut iş kalemlerinin miktarının artırıldığı görüldüğünü, Bu değişiklikler için “Gerekçeli Rapor”, “Anlaşma Tutanağı” ve “Ek Sözleşme” hazırlanmış ve hakediş kapsamında ödemesi yapıldığını, İhaleden sonra iş kalemlerinde bu şekilde kapsamlı değişiklik bir iş artış veya eksilişinden ziyade, sözleşmede esaslı değişiklik yapılması anlamına geldiğini, 4735 sayılı Kanunun 15’inci maddesi gereğince sözleşmede esaslı değişiklik yapılamaz. Bu şekilde sonradan yapılan değişiklikler, ihalenin ekonomik dengesini değiştirebilmekte ve rekabeti olumsuz etkileyeceğini, Sonradan yapılan değişiklerle ortaya çıkan iş kalemleriyle ihaleye çıkılmış olunsaydı ihalenin farklı şekilde sonuçlanacağını, Bu tür değişiklikler mevzuata uygun olmadığı gibi rekabetin sağlanması hususunda da risk oluşturduğunu, İhale sürecinde rekabet ve yarışma konusu, proje ve mahal listelerinde gösterilen iş ile İhale dokümanında tarif edilen işle fiilen gerçekleştirilecek işin aynı olması, rekabet, saydamlık, ihtiyaçların uygun şartlarla karşılanması ve kaynakların verimli kullanılması ilkelerinin de gereği olduğu, İhale öncesi proje, teknik şartname, mahal listesi hazırlanırken birimler arasında gerekli koordinasyon sağlanarak, ihtiyaçların doğru bir şekilde belirlenmesi ve zorunlu durumlar hariç değişiklik yapılmadan tamamlanması gerektiği, Kanun’un yapım işleri bakımından getirdiği proje disiplini, idarece ihale dokümanının eksiksiz hazırlanması ve hiçbir tereddüde mahal bırakmayacak biçimde işlerin belirlenmesini zorunlu kıldığı, .4734 sayılı Kamu İhale Kanunu’nun “Temel ilkeler” başlıklı 5 inci maddesinde, bu Kanuna göre yapılacak ihalelerde saydamlığı, rekabeti, eşit muameleyi, güvenirliği, gizliliği, kamuoyu denetimini, ihtiyaçların uygun şartlarla ve zamanında karşılanmasını ve kaynakların verimli kullanılmasını sağlamakla İdareler sorumlu tutulduğunun altını çizip, Sonuç itibariyle, “yapım işleri sözleşmenin uygulanması sürecinde zorunlu durumlarda iş artışı için getirilen %10’luk parasal limit dayanak olarak alınarak iş kalemlerinde kapsamlı değişikliğe gidilmesinin yasal dayanağı bulunmadığı; İdare tarafından ihale öncesi proje, teknik şartname ve mahal listesine dayalı iş kalemleri oluşturulurken ilgili birimlerle koordineli olarak etkin bir şekilde planlama yapılmadığı; bu durum mevzuata uygun olmadığı gibi ihalelerde saydamlık ve rekabetin olumsuz etkilenmesine, kaynakların etkili ve verimli kullanılmamasına da neden olabileceği değerlendirilmektedir” denilmiştir.
Diğer taraftan, İdare tarafından doğrudan temin yöntemiyle gerçekleştirilen yapım işleri, hizmet alımları ve mal alımlarının bir kısmında yasaklılık kontrolünün yapılmadığı ve doğrudan temin limitleri dâhilinde gerçekleştirilen yapım işlerinde yaklaşık maliyetin mevzuata uygun belirlenmediği tespit etmiş, Doğrudan Temin İle Yapılan Alımlarda Yasaklılık Kontrolünün Yapılmadığını, Doğrudan Temin Limitleri Dâhilinde Gerçekleştirilen Yapım İşlerinde Yaklaşık Maliyetin Mevzuata Uygun Şekilde Belirlenmediğini ortaya çıkarmışlar.
Yine, Üniversite bünyesinde yer alan ve pilot olarak seçilen Mühendislik Fakültesi, Mersin Tarsus Organize Sanayi Bölgesi Teknik Bilimler Meslek Yüksekokulu ile İdari ve Mali İşler Daire Başkanlığı’na ait ambarlarda yapılan denetim sonucunda; taşınır kayıt ve muhafaza İşlemleri ile ilgili olarak mevzuata aykırı bazı hususların yer aldığı görülmüş:
- Bazı birimlerde tüketim malzemesi çıkışlarının düzenli olarak muhasebe birimine bildirilmediği,
- Birimlerde ihtiyaç fazlası taşınırların bulunduğu ve Taşınır Yönetim Birimine bildirilmediği,
- Kişi ve ortak kullanım alanlarına verilen dayanıklı taşınırlar için Dayanıklı Taşınırlar Listelerinin oluşturulmadığı,
- Dayanıklı taşınırların numaralandırılmadığı,
- Bazı birimlerde KBS’de görünen ambar sayısı ile fiili ambar sayısının birbiri ile uyumlu olmadığı,
- Ambar kayıtlarında olmayan bir kısım mal ve malzemenin fiilen ambarda yer aldığı,
- Bazı taşınır ambarlarında hurdalar ile kullanılır haldeki taşınırların karışık ve düzensiz şekilde bir arada tutulduğu, rafların tertip ve düzeninin bulunmadığı, ambarda taşınırların dağınık şekilde farklı raflarda muhafaza edildiği, sayıma uygun şekilde istiflenmediği, dayanıklı taşınırların numaralandırma işleminin bazı birimlerde tamamlanmadığı,
- KBS’de bazı dayanıklı taşınırın marka modeline yer verilmediği ayrıca elektronik taşınırların fabrika seri numarası ile sisteme kaydedilmediği,
- Ambarlarda tertip ve düzenin olmadığı, Bazı ambarlarda su baskını ve yangın gibi hususlara ilişkin yeterli güvenlik önlemlerinin alınmadığını tespit etmişler.
Bu arada yapılan incelemede, İdarenin, 5018 sayılı Kamu Mali Yönetimi ve Kontrol Kanunu hükümleri ve ilgili düzenlemeler gereğince, iç kontrol sisteminin kurulması, uygulanması, izlenmesi ve geliştirilmesi aşamalarında eksikler olduğu görülmüş;
1- Yönetimin ihtiyaç duyduğu gerekli bilgileri ve raporları üretecek ve analiz yapma imkânı sunacak yönetim bilgi sistemine ilişkin çalışmalar tamamlanmış, ancak Üst Yöneticinin bu bilgilere ulaşması için her hangi bir sitem kurulmamıştır. Yönetim bilgi sistemi, yöneticilerin ihtiyaç duydukları bilgiye ulaşmaları için kullanılan bilgisayar destekli sistemlerdir. Yönetim bilgi sistemi; mali verileri, personele ilişkin bilgileri, taşınır/taşınmaz varlıklarına ilişkin bilgileri, performans bilgilerini, kurumsal evrak arşivindeki bilgileri vb. karşılaştırarak değerlendirmeye imkân vermekle birlikte, risk yönetimi için idareye bilgi de verebilmektedir. İyi işleyen bir bilgi sistemi, büyük ölçüde yönetim işlevlerini kolaylaştırmaktadır.
2- İdarede “Kamu Görevlileri Etik davranış” ile ilgili eğitim ve bilgilendirme çalışmaları konusunda yeteri kadar eğitim ve bilgilendirme çalışmaları yapılmamış; tüm personele etik sözleşmesi imzalatılmamış ve personelin özlük dosyasına konulmamıştır.
3- Kurumsal riskler belirlenip uygulamaya konulmamıştır. Kurumsal risk yönetimi, üst yönetimin, kurumun vizyonu, misyonu, stratejik amaç ve hedeflerini gerçekleştirmesini engelleyebilecek riskleri tanımlayıp değerlendirmesini ve gerekli önlemleri almasını içerir.
4- İç kontrol riskleri belirlenip uygulamaya konulmamıştır. İç kontrol riskleri, idarenin tüm birim/ faaliyet/ iş süreçleri düzeyinde belirlen risklerinden oluşmaktadır.
5- İç kontrol riskler belirlenmediği için bu risklerin değerlendirilmesine yönelik çalışmalar da yapılamamıştır. Riskler tespit edildikten sonra her bir riskin ortaya çıkma/gerçekleşme ihtimali ve ortaya çıktığında oluşacak etkisi için bir ölçüm yapılır. Risk puanı belirlendikten sonra riskler önceliklendirilir.
6- Yine riskler belirlenmediği için İdarece belirlenen risklerin kabul edilebilir düzeye indirilmesine yönelik kontrol faaliyetleri de yapılamamıştır. Kontrol faaliyetlerinin amacı risklerin etki ve olasılığını azaltmak için yeni kontroller geliştirmek veya mevcut kontrolleri etkinleştirmektir.
7- Kurumda iç denetçi kadrosu bulunmasına rağmen, halen görev yapan bir iç denetçi bulunmadığından iç denetim fonksiyonu etkin şekilde yerine getirilememekte ve iç kontrol sistemine ilişkin denetim ve raporlama çalışmaları yapılmamaktadır. Üst Yöneticinin Kanunda belirtilen sorumluluklarını yerine getirirken araç olarak kullanılması gereken iç denetimin eksikliği Kamu İdaresi için önemli bir risk oluşturmaktadır, hatırlatmasını yaparak, Sonuç itibariyle, Kamu İdaresince iç kontrol sisteminin kurulması ve işleyişini sağlamak için çalışmalar sürdürülmekle birlikte, iç kontrol sistemine ilişkin olarak yukarda belirtilen eksikliklerin mevcut yasal düzenlemeler gereğince tamamlanması gerektiğinin altını çizmişler.
Bir başka husus ise, Üniversite bünyesindeki fakülte ve yüksekokullarda görevli akademik personelin bir kısmının maaş karşılığı zorunlu ders yükünü tamamlayamadığı ve bir kısmının hiç derse girmediğini tespit etmişler.
İncelenen 131 öğretim elemanından sadece %44,3’üne karşılık gelen 58’inin kadrosunun bulunduğu bölümde ders yükünü tamamladığı; %21,4’üne karşılık gelen 28’inin kendi bölümüyle aynı birim bünyesindeki diğer bölümlerde; %18,3’üne karşılık gelen 24’ünün ise diğer birimlerde asgari ders yükünü tamamladığı; %7’sine karşılık gelen 9’unun ise maaş karşılığı haftalık zorunlu ders yükünü tamamlamadığı, bunların 6’sının da hiç derse girmediğini tespit etmişler ve Sonuç itibariyle, “öğretim elemanlarının maaş karşılığı zorunlu ders yüklerini öncelikli olarak kadrolarının bulunduğu bölümden tamamlamaları, ders yükü tamamlanamadığı takdirde gerekçeli bölüm kurul kararıyla öncelikle kadrosunun bulunduğu fakülte, yüksekokul, meslek yüksekokulu, enstitü içerisindeki diğer bölüm ve programlarda tamamlaması; buralarda ders yükü tamamlanamadığı takdirde diğer birimlerde ders verilerek tamamlamaları sağlanmalıdır. Mevcut kaynakların etkili, ekonomik, verimli ve hukuka uygun kullanımının sağlanması ve tüm öğretim elemanlarının dengeli bir şekilde ders yüklerinin paylaşımı için etkin bir planlanmaya gidilmelidir” diyerek uyarıda bulunmuşlar.
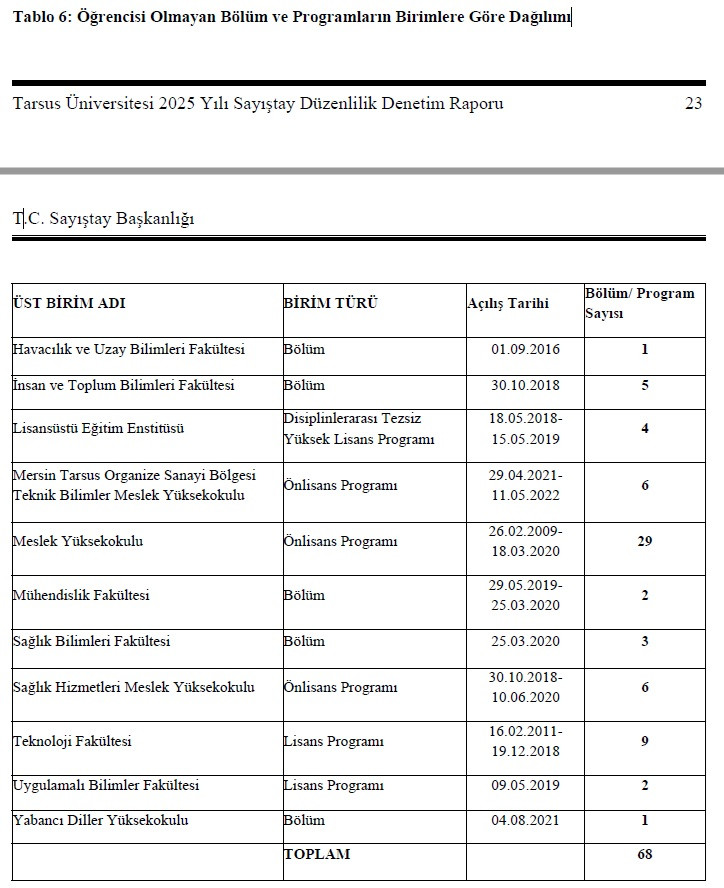
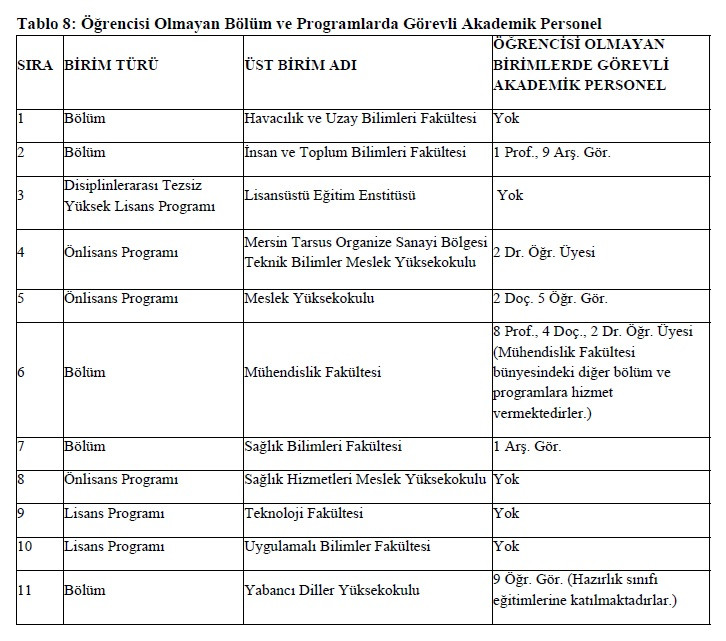
Öte taraftan raporda, Üniversite bünyesinde bulunan fakülte, bölüm ve programların bir kısmında öğrenci olmadığı için bölümlerin atıl durumda kaldığı, atıl durumda kalan bu birimlerin bir kısmı için akademik kadro ve idari personel görevlendirildiği, bina ve donanım tahsis edildiği ve bunlar için bütçeden harcama yapılmaya devam edildiği tespit etmişler.
Yapılan denetimlerde, birim ve program bazında Üniversite bünyesindeki fakülte, yüksekokul, bölüm ve program bazında öğrenci durumları, açılış tarihleri, öğrencisi olmayan birimlerdeki öğretim elemanı sayıları gibi bilgileri içeren veriler temin edilince bunları grafik haline getirip, ardından da, “İhtiyaçlar gözetilmeden ve yeterli koşullar sağlanmadan fakülte, yüksekokul ve meslek yüksekokulları ve bu okullara bağlı bölüm ve programların açılması hem kamu kaynağının ekonomik ve verimli kullanılmamasına yol açmakta hem de üniversitedeki insan kaynağının rasyonel ve etkin bir şekilde kullanımına mani olmaktadır. Bu durum, 2547 sayılı Yükseköğretim Kanunu, 5018 sayılı Kanun ve 6085 sayılı Sayıştay Kanunu’nun yukarıda belirtilen hükümlerine aykırılık oluşturmaktadır” ikazında bulunmuşlar. (ilgili grafikler aşağıda)
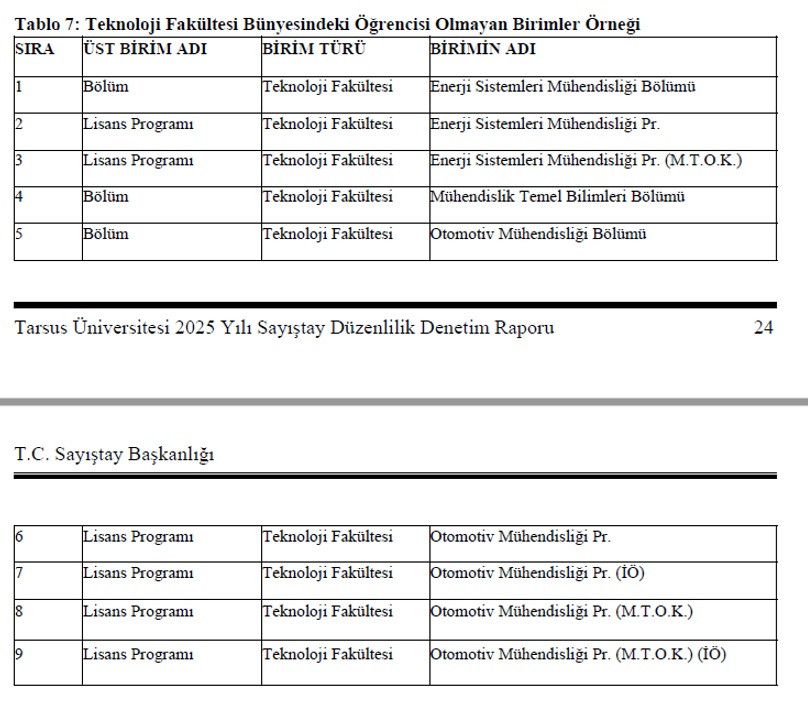
Daha sonra raporu tamamlarken, Üniversitede bünyesinde bulunan insan kaynağının rasyonel ve etkin bir şekilde yönetilmesi ve mevcut kaynakların ekonomik ve verimli kullanılması bakımından; fakülte, yüksekokul, bölüm ve program açılmasında kalkınma plan, ilke ve hedefleri doğrultusunda planlanma yapılması, açılan fakülte ve programlara öğrenci alımı için gerekli koşulların sağlanması için Üniversite yönetimi tarafından etkin bir çalışma yürütülmesi, akademik personel alımlarında YÖK tarafından yeterli desteğin sağlanması, öğrencisi olmayan birimlerle ilgili Üniversite yönetimi tarafından kapsamlı bir çalışma yapılması ve günümüz koşullarına göre kapatılması uygun görülen birimler için bir an önce harekete geçilmesi gerektiğinin altını çizmişler..
5018 SAYILI KAMU MALİ YONETIMI VE KONTROL KANUNU açısından DEVLETİN ZARARI MESELESİ İLE OLAYLARA BAKTIĞIMIZDA:
“….. 5018 sayılı Kamu Mali Yönetimi ve Kontrol Kanun’un “Kamu Zararı” başlıklı 71’inci maddesinin birinci fıkrası uyarınca kamu zararı, “kamu görevlilerinin kasıt, kusur veya ihmallerinden kaynaklanan mevzuata aykırı karar, işlem veya eylemleri sonucunda kamu kaynağında artışa engel veya eksilmeye neden olunması” şeklinde tanımlanmış olup bahse konu maddenin ikinci fıkrasının (g) bendinde ise, “Mevzuatında öngörülmediği halde ödeme yapılması” hususu kamu zararının belirlenmesinde esas alınacak kriterler arasında sayılmıştır.
Hesap verme sorumluluğu: Madde 8- Her türlü kamu kaynağının elde edilmesi ve kullanılmasında görevli ve yetkili olanlar, kaynakların etkili, ekonomik, verimli ve hukuka uygun olarak elde edilmesinden, kullanılmasından, muhasebeleştirilmesinden, raporlanmasından ve kötüye kullanılmaması için gerekli önlemlerin alınmasından sorumludur ve yetkili kılınmış mercilere hesap vermek zorundadır.
Üst yöneticiler: Madde 11- Bakanlıklarda ve diğer kamu idarelerinde en üst yönetici, il özel idarelerinde vali ve belediyelerde belediye başkanı üst yöneticidir. Üst yöneticiler, idarelerinin stratejik planlarının ve bütçelerinin kalkınma planına, yıllık programlara, kurumun stratejik plan ve performans hedefleri ile hizmet gereklerine uygun olarak hazırlanması ve uygulanmasından, sorumlulukları altındaki kaynakların etkili, ekonomik ve verimli şekilde elde edilmesi ve kullanımını sağlamaktan, kayıp ve kötüye kullanımının önlenmesinden, malî yönetim ve kontrol sisteminin işleyişinin gözetilmesi, izlenmesi ve kanunlar ile Cumhurbaşkanlığı kararnamelerinde belirtilen görev ve sorumlulukların yerine getirilmesinden .... mahallî idarelerde ise meclislerine karşı sorumludurlar. Üst yöneticiler, bu sorumluluğun gereklerini harcama yetkilileri, malî hizmetler birimi ve iç denetçiler aracılığıyla yerine getirirler.. DEMEKTEDİR.
Kamu Mali Yönetimi ve Kontrol Kanunu’nun “Hesap verme sorumluluğu” başlıklı 8. Maddesinde YUKARIDA NE DİYORDU?: “Her türlü kamu kaynağının elde edilmesi ve kullanılmasında görevli ve yetkili olanlar, kaynakların etkili, ekonomik, verimli ve hukuka uygun olarak elde edilmesinden, kullanılmasından, muhasebeleştirilmesinden, raporlanmasından ve kötüye kullanılmaması için gerekli önlemlerin alınmasından sorumludur ve yetkili kılınmış mercilere hesap vermek zorundadır.”
ALLAH BU DEVLETE VE MİLLETE ZEVAL VERMESİN
Devamı Devlet, Nasibi Cennet, Bekayı İmân, Rızayı Rahman..
CEVAP VE DÜZELTME HAKKINA SAYGILIYIZ.
Cevabı yazıda, adı geçen ilgilisi ve yetkilisi göndermesi gerekir. Telefon ve iletişim bilgilerini koymayı unutmayınız.
CEVAP GÖNDERECEĞİNİZ e- posta ADRES:
Benzer Haberler
Köşe Yazarları