ANTALYA BÜYÜKŞEHİRİNDE SAYIŞTAY RAPORU ORTAYA ÇIKTI
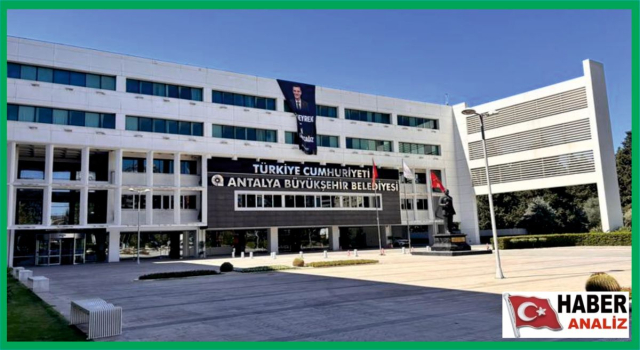
Belediyeler tuhaf bir şekilde çalışıyorlar. Denetim yapan Sayıştay müfettişleri bunlarda tespitler yapıyor. Uyarıyor. Ama o kadar. Kimse harekete geçmiyor. Bakın ANTALYA BÜYÜKŞEHİR Belediyesi hakkındaki raporlarda neler var.
Sayıştay 2026 raporunda, 2025 yılı yaptığı denetimlerde ANTALYA BÜYÜKŞEHİR Belediyesinde bakın neler buldu. Rapor 149 sayfa. Sadece bulduklarını aktaralım:
A.
1. Varlıklara İlişkin Amortisman Ayırma İşlemlerinde Hatalı Uygulamaların Bulunduğu,,
B.
1. İşletme Hakkı Belediye Şirketlerine Devredilen Alanların İşletme Ruhsatı Takiplerinin Yapılmadığı,
2. İhale Öncesi Fiilen Kullanılan Malzemelerin Sonradan Yapılan İhale Kapsamında Ödendiği ve Mahsup Edildiği,
3. Araç Kiralama Hizmet Alımlarında Atıl Kapasite Oluşumu ve Kaynak Verimliliğinin Sağlanamadığı,
4. Toplu Taşıma Araçlarının Bakım Onarım Hizmetinin Kilometre Üzerinden Ödenmesi Nedeniyle Bakım Kalitesinin Düşmesi ve Varlık Kayıplarının Oluştuğu,
5. İş Deneyim Belgesi Asgari Yeterlik Şartını Sağlamayan İsteklinin Teklifinin Değerlendirmeye Alındığı,
6. Belediye Alacaklarının Zamanaşımına Uğratıldığı,
7. Ecrimisil Alacaklarının Takip ve Tahsilinin Mevzuata Uygun Olarak Yapılmadığı,
8. Müze Giriş Ücretlerinden Alınması Gereken Belediye Paylarının Takip ve Tahsilinin Yapılmadığı,
9. Elektronik Denetleme Sistemi (EDS) Projesinin Sözleşmede Belirtilen Süre Geçmesine Rağmen Tamamlanmadığı,
10. Bazı Gelir Kalemlerinin Tahakkuk ve Tahsilat Miktarlarının Düşük Olduğu,
11. Minibüs, Otobüs, Servis ve Taksi Plakalarının Süresiz Verildiği,
12. Mevzuatta Öngörülen Şartlara Uyulmadan Atama Yapıldığı,
13. Araç Bakım Onarım ve Yedek Parça Hizmet Alımında İş Kalemlerinin Ayrıştırılmaması ve Ödemelerin Fiili Gerçekleşmelere Dayandırıldığı,
14. Nitelikleri Bakımından Birbirinden Farklı Araç ve İş Makinelerinin Aynı Kısım İçerisinde İhale Edilerek Rekabetin Engellendiği,
15. Mıcır ve Filler Alım İhalesinde Teknik Şartnamede Üretim Tesisinin Konumuna İlişkin Coğrafi Sınırlama Getirilerek Rekabetin ve Fırsat Eşitliğinin Engellendiği,
16. Betonarme Kutu Menfez, Yol Bariyeri ve Beton Boru Alım İşi İhale Teknik Şartnamesinde Hataların Bulunduğu,
17. İşçilerin Birikmiş Yıllık Ücretli İzinlerinin Kanuna Uygun Olarak Kullandırılmasına İlişkin Tedbirlerin Alınmadığı,
18. Birbirinden Bağımsız ve Farklı Tarihlerde Olan Organizasyonların Bir Arada İhale Edildiği,
19. Bütçe Emanetleri Hesabında Kayıtlı Tutarların Mevzuatta Belirtilen Sıraya Göre Ödenmediği,
20. Mülkiyeti Belediyeye Ait Olan Alanın Pazarlık Usulü ile Belediye Şirketine Kiralandığı,
21. Toplu Taşıma Araçlarının Yürüyen Aksamındaki Kritik Periyodik Bakımların Aksatılması Suretiyle Araçların Ekonomik Ömrünün Kısaltılması ve Sürüş Güvenliğinin Riske Atıldığı,
22. Projeleri ve Mahal Listeleri Olmadığı Halde Yapım İşlerinin İhale Edildiği,
23. Taşınmazların Cins Tashihlerinin Yapılmadığı,
24. İdarece Mevzuatta Öngörülmeyen Kişilere Araç Tahsisi Yapıldığı,
25. Belediyenin İşlettiği Kreş ve Gündüz Bakımevleri İçin Belediye Bütçesinden Harcama Yapıldığı,
26. Kamu İdaresi Hesaplarının İlgili Usul ve Esaslar’a Uygun Olarak Sayıştay’a Zamanında Gönderilmediği,
27. Bazı Kişi veya Grupların Toplu Taşıma Araçlarından Ücretsiz veya İndirimli Olarak Yararlandırıldığı,
28. Mali Kaynakların Kamu Sermayeli Bankalarda Değerlendirilmediği,
29. Avansların Mahsup Süresinde Kapatılmaması ve Süresinde Kapatılmayan Avansların Kişilerden Alacaklar Hesabında İzlenmediği,
30. Toptancı Hallerinde Yapılan Fiili Denetimlerde Eksiklikler Bulunduğu,
31. Sosyal Denge Tazminatı Sözleşmesinde; Sözleşme Konusu Olmaması Gereken Konularda Düzenlemeler Yapıldığı,
32. Hizmet Alımı Yoluyla Yabancı Menşeli Araç Kiralanması ve Tahsis Edildiği,
33. Bazı Taşınmazların Ortak Hizmet Projesi Kapsamında Vakıf ve Derneklere Tahsis Edildiği,
34. Tarımsal Destekleme İşlemlerinin Eksik ve Hatalı Yürütüldüğü,
35. Belirli Bir Süreyi Gerektiren Doğrudan Temin Alımlarında Sözleşme Düzenlenmediği,
36. 1. Sınıf Gayrisıhhi Müessese Kapsamındaki Kızıllı Entegre Atık Tesisinin İşyeri Açma ve Çalışma Ruhsatı Olmaksızın Faaliyet Gösterdiği,
37. Toptancı Halindeki İşyerlerinin Kira Bedellerinin Rayiç Değerlerin Altında Kalması Nedeniyle Kamu Geliri Kaybı Oluşması ve Haksız Rekabete Yol Açıldığı,
38. Belediye Başkanının Seyahat ve Konaklama Giderlerinin ASAT İştiraki Olan Aldaş Anonim Şirketi Üzerinden Fatura Edilerek Harcırah Kanunu Dışına Çıkarıltıldığı,
39. Antalya Deprem Master Planı Risk Analizi ve Kayıp Tahmini Projesi Hizmet Alımı İhalesi Teknik Şartnamesinde Rekabeti Kısıtlayıcı Düzenlemelere ve Belirsizlik İçeren Hükümlere Yer Verildiği,
40. Vektör Kontrol Amaçlı İnsektisit Satın Alınması İşinde Teknik Şartnamede Ekonomik Açıdan En Avantajlı Teklifin Belirlenmesinde Belirsizlik Yaratan Düzenlemelere ve Rekabeti Kısıtlayıcı Teslim Sürelerine Yer Verildiği,
41. Hizmet Alımı İhalesinde İş Deneyimini Tevsik Amacıyla Sunulan Özel Sektör Sözleşmesindeki Tarih ve Adres Bilgilerinde Uyumsuzluk Bulunması ve Belge Güvenilirliğinin Sağlanamadığı,
42. Mal ve Hizmet Alımlarında Yasal Süresi İçinde Düzenlenmeyen Faturaların Kabul Edildiği,
43. Mıcır ve Filler Alım İşi İhalesinde Alınan Agrega Malzemelerinin Teslimine İlişkin Kontrol Eksikliklerinin Bulunduğu,
44. Faaliyeti Olmayan Daire Başkanlığı Kadrolarına Atama Yapıldığı,
45. Ödenek Yetersizliği Nedeniyle Süre Uzatımı Verilen Yapım İşinde İşin Sürüncemede Bırakıldığı,
46. Çevre Kanunu Kapsamında Kesilen İdari Para Cezalarının Tahsilatında Cebri İcra Süreçlerinin İşletilmemesi ve Tahsilat Oranlarının Düşük Kaldığı,
47. Belediye Şirketine İşletme Hakkı Devredilen Taşınmazların Üçüncü Kişilere Devredildiği,
48. Belediyenin Şirketinden Olan Alacakların Tahsil Edilmemesi ve Hukuki Takip Süreçlerinin Başlatılmadığı,
49. İmar Para Cezalarının Tahsilatında Hukuki Takibatın Yapılmadığı,
50. Süresi Sona Eren Kentsel Dönüşüm Projesinde Yükleniciden Kaynaklı Gecikme Dönemine Ait İşletme Giderlerinin İdare Bütçesinden Ödenmediği,
51. Dini ve Milli Bayramlarda Cumhurbaşkanı Kararı Olmaksızın Ücretsiz Toplu Taşıma Hizmeti Sunulduğu,
52. Toplu Taşıma Araçları Bakım Onarımı Hizmet Alımına İlişkin Hakediş Ödemelerine Esas Kilometre Tanımının Net Olmaması Nedeniyle Yükleniciye Fazla Ödeme Yapıldığı,
53. Araç Kiralama Hizmet Alım İhalesinde Yaklaşık Maliyetin Gerçek Piyasa Fiyatlarına Göre Oluşturulmadığı,
54. Paylaşımlı Mikromobilite Araçlarında (E-Skuter/E-Bike/E-Motorbisiklet) İşgal Harcı Tahakkuk ve Tahsilatının Saha Verilerine Dayalı Olarak Yönetilememesi Nedeniyle Gelir Kaybı ve Denetim Zafiyeti Oluştuğu,
55. Halk Otobüslerinde Egzoz Emisyon Azaltma Sistemlerinin Devre Dışı Bırakılarak Hava Kirliliğine Neden Olunduğu, ORTAYA ÇIKARILDI.
5018 SAYILI KAMU MALİ YONETIMI VE KONTROL KANUNU açısından DEVLETİN ZARARI MESELESİ İLE OLAYLARA BAKTIĞIMIZDA: “….. 5018 sayılı Kamu Mali Yönetimi ve Kontrol Kanun’un “Kamu Zararı” başlıklı 71’inci maddesinin birinci fıkrası uyarınca kamu zararı, “kamu görevlilerinin kasıt, kusur veya ihmallerinden kaynaklanan mevzuata aykırı karar, işlem veya eylemleri sonucunda kamu kaynağında artışa engel veya eksilmeye neden olunması” şeklinde tanımlanmış olup bahse konu maddenin ikinci fıkrasının (g) bendinde ise, “Mevzuatında öngörülmediği halde ödeme yapılması” hususu kamu zararının belirlenmesinde esas alınacak kriterler arasında sayılmıştır.
Hesap verme sorumluluğu: Madde 8- Her türlü kamu kaynağının elde edilmesi ve kullanılmasında görevli ve yetkili olanlar, kaynakların etkili, ekonomik, verimli ve hukuka uygun olarak elde edilmesinden, kullanılmasından, muhasebeleştirilmesinden, raporlanmasından ve kötüye kullanılmaması için gerekli önlemlerin alınmasından sorumludur ve yetkili kılınmış mercilere hesap vermek zorundadır.
Üst yöneticiler: Madde 11- Bakanlıklarda ve diğer kamu idarelerinde en üst yönetici, il özel idarelerinde vali ve belediyelerde belediye başkanı üst yöneticidir. Üst yöneticiler, idarelerinin stratejik planlarının ve bütçelerinin kalkınma planına, yıllık programlara, kurumun stratejik plan ve performans hedefleri ile hizmet gereklerine uygun olarak hazırlanması ve uygulanmasından, sorumlulukları altındaki kaynakların etkili, ekonomik ve verimli şekilde elde edilmesi ve kullanımını sağlamaktan, kayıp ve kötüye kullanımının önlenmesinden, malî yönetim ve kontrol sisteminin işleyişinin gözetilmesi, izlenmesi ve kanunlar ile Cumhurbaşkanlığı kararnamelerinde belirtilen görev ve sorumlulukların yerine getirilmesinden .... mahallî idarelerde ise meclislerine karşı sorumludurlar. Üst yöneticiler, bu sorumluluğun gereklerini harcama yetkilileri, malî hizmetler birimi ve iç denetçiler aracılığıyla yerine getirirler.. DEMEKTEDİR.
Kamu Mali Yönetimi ve Kontrol Kanunu’nun “Hesap verme sorumluluğu” başlıklı 8. Maddesinde YUKARIDA NE DİYORDU?: “Her türlü kamu kaynağının elde edilmesi ve kullanılmasında görevli ve yetkili olanlar, kaynakların etkili, ekonomik, verimli ve hukuka uygun olarak elde edilmesinden, kullanılmasından, muhasebeleştirilmesinden, raporlanmasından ve kötüye kullanılmaması için gerekli önlemlerin alınmasından sorumludur ve yetkili kılınmış mercilere hesap vermek zorundadır.”
ALLAH BU DEVLETE VE MİLLETE ZEVAL VERMESİN
Devamı Devlet, Nasibi Cennet, Bekayı İmân, Rızayı Rahman..
CEVAP VE DÜZELTME HAKKINA SAYGILIYIZ.
Cevabı yazıda, adı geçen ilgilisi ve yetkilisi göndermesi gerekir. Telefon ve iletişim bilgilerini koymayı unutmayınız.
CEVAP GÖNDERECEĞİNİZ e- posta ADRES:
Köşe Yazarları