TARSUS BELEDİYESİ’NİN 2025 SAYIŞTAY RAPORU DA ORTAYA ÇIKTI
Belediyeleri Ali Babanın çiftliği gibi görenler, bu raporu çok dikkatli okusunlar. Yürürlükte tasarruf genelgeleri mevcut. Belediyelerin borç bataklarında olduğu belli. Öyle ise bu alımlar, ihaleler VE uygulamalar neyin nesi?
TARSUS Belediyesi de dâhil ülkedeki tüm belediyelerin Sayıştay raporlarını zaman zaman bu sütunlardan size duyurduk. Fakat 2024 yılının raporu bir türlü duyurulmamış idi. Sayıştay’a diğerleri ile birlikte bu konuyu sorduk. Bazı belediyelerin Sayıştay raporlarını açıklamıyor ve yayınlamıyor diye haber bile yapıp, o belediyeleri ifşa bile etmekten çekinmedik, işte:
https://www.haberanaliz.net/haber/sayistay-neden-yayinlamiyor-25734
TEKRAREN SAYIŞTAYA SESLENDİK, NEDEN BAZI BELEDİYELERİ YAYINLAMIYORSUNUZ DİYE.İŞTE:
https://www.haberanaliz.net/haber/sayistay-neden-yayinlamiyor-2-26384
Ve biz durmadık, sürekli diğer belediyelerde olduğu gibi, bu belediyemiz ile de ilgili haberler vermeye devam ettik:
https://www.haberanaliz.net/haber/sen-tarsusa-bak-hele-26620
https://www.haberanaliz.net/haber/sizin-bunlari-yikacak-makine-ve-ekipmanininz-yok-mu-24566
https://www.haberanaliz.net/haber/tarsusun-yarenlik-harcamasina-bakin-24220
https://www.haberanaliz.net/haber/tarsusda-6-milyonluk-ihale-24168
https://www.haberanaliz.net/haber/tarsusun-kirtasiye-alimi-1-milyon-23355
https://www.haberanaliz.net/haber/tarsus-da-17-milyonluk-arac-kiralamasi-yapildi-23303
https://www.haberanaliz.net/haber/tarsusda-bir-bezelye-hikayesi-23270
https://www.haberanaliz.net/haber/tarsusi-ihaleler-23160
https://www.haberanaliz.net/haber/tarsusa-bak-sen-22526
ŞİMDİ….. Yazıyı uzatırsam, tadı kaçacak. Çünkü okumayı sevmeyen, bir toplum ile karşı karşıyayız. Ayrıca YETKİLİSİ İLGİLİSİ DE pek haz etmiyor bu yazılardan. Oysa uyarıyoruz, yetimin şehidin hakkı olan kasa için uyarıyoruz. Geliyorum Mersin TARSUS Belediyesin yayınlanan SAYIŞTAY RAPORUNA… 2025 yılı, 2026 yılın Ekim ayı sonunda yayınlandı. Bakın neler çıktı:
Raporun İçeriğinde bakın neler var:
1. Duran Varlıklar İçin Yapılan Değer Artırıcı Harcamaların Maliyete Eklenmediği,
2. Maddi Olmayan Duran Varlık Alımlarının Hatalı Muhasebeleştirildiği,
3. Taşınmaz Satışlarının Hatalı Muhasebeleştirildiği,
4. Maddi Duran Varlıklara İlişkin Amortisman İşlemlerinde Hatalı Uygulamalar Bulunduğu,
5. Hizmet Alımı Sözleşmesi Kapsamında Çalıştırılan İşçiler İçin Kıdem Tazminatı Karşılığı Ayrılmadığı
6. Gelir Tahakkuklarının Ay Sonlarında Toplu Şekilde Yapılmadığı,
7. Sosyal Güvenlik Kurumuna Ödenen Ek Karşılık Primlerinin İlgili Hesapta Muhasebeleştirilmediği,
8. Taşınmazlara İlişkin Değer Tespitinin Yapılmaması ve İlgili Formların Düzenlenmediği,
9.Belediyenin Kendi Şirketiyle Müşterek Mülkiyet Halinde Olduğu Taşınmazın Devlet İhale Kanunu Dışına Çıkarılarak Satıldığı,
10. Muhtelif Mahallelerde İmar Yolları Açılmadan ve Kanalizasyon Alt Yapısı Bulunmadan İmar Durum Belgesi Düzenlenip Yapı Ruhsatı Verildiği,
11. İdare Mahkemesi Tarafından Hatalı Yapı Sınıfından Hesaplanması Gerekçesiyle İptal Edilen İmar Para Cezasının Doğru Yapı Sınıfı Esas Alınarak Yeniden Hesaplanmadığı,
12. İmar Para Cezasının Tahsili Amacıyla Firma Araçlarına Konulan Haczin Paraya Çevrilerek Tahsil Edilmediği,
13. Park Alanı İçerisindeki Ruhsatsız Yapının Park Alanını Kapsayacak Şekilde Yapılaştığı,
14. Parasal Limitlerin Altında Kalmak Amacıyla İhtiyacın Kısımlara Bölünerek Temin Edildiği,
15. Sit Alanı Sınırları İçerisinde Ruhsatsız veya Ruhsat Eklerine Aykırı Yapı Yapıldığı,
16. Belediye Tarafından Verilen Yapı İskân Belgesine Esas Geoteknik Raporda Çelişkiler Bulunduğu,
17. İdareye Borcu Olan İstekliye Ait Teklifin Değerlendirmeye Alındığı,
18. İmar Mevzuatına Aykırılığın Giderilmemesine Rağmen İdari Para Cezasının İptal Edildiği,
19. Muhtelif Mimari Projelerde Yapı Ruhsatı Eki Olan İstinat Duvarlarının Ruhsatlandırılmadığı,
20. Afet Riski Altındaki Alanların Dönüştürülmesi Kapsamında Yenilenen Yapılar İçin Hesaplanan Proje Kontrollük Ücreti Üzerinden İndirim Yapıldığı,
21. Kamu Kurumu Niteliğinde Olmayan Kuruluşlara Taşınmaz Tahsis Edildiği,
22. Kamu İhale Kanunu Kapsamı Dışında Alım Yapıldığı,
23. Geçici Görevlendirilen Personel İçin Yapılan Giderlerin İlgili Bütçe Kaleminden Karşılanmadığı,
ORTAYA ÇIKARILDI.
Şimdi raporun detaylarına bir bakalım:
SAYIŞTAYCA Yapılan incelemede, Fen İşleri Müdürlüğü tarafından gerçekleştirilen hazır beton alımlarının kısımlara bölündüğü tespit edilmiş,
4734 sayılı Kamu İhale Kanunu’nun “Temel İlkeler” başlıklı 5’inci maddesinde; Eşik değerlerin altında kalmak amacıyla mal veya hizmet alımları ile yapım işleri kısımlara bölünemez. Bu Kanuna göre yapılacak ihalelerde açık ihale usulü ve belli istekliler arasında ihale usulü temel usullerdir.” hükmüne yer verilmiştir. 24/01/2025 tarihli ve 32792 sayılı Resmî Gazete’de yayımlanan 2025/1 sayılı Kamu İhale Tebliği'nin 3’üncü maddesinin (d) bendinde; “22’nci maddesinin birinci fıkrasının (d) bendinde belirtilen 622.756,-TL 800.366,-TL olarak güncellenmiştir.” hükmü yer almaktadır. Fen İşleri ve diğer müdürlüklerin sorumluluğundaki işlerde kullanılmak üzere idare tarafından 29.09.2025-24.10.2025-10.12.2025 ve 27.10.2025 tarihlerinde doğrudan temin usulü ile hazır beton alınmıştır. Yapılan incelemelerde; toplam ödenen miktarın 2.946.000,00 TL olduğu, bu tutarın doğrudan temin üst sınırı olan 800.336,00 TL’nin üzerinde olduğu tespiti yapılmış.
Gaziler Mahallesinde spor tesis alanı üzerinde bulunan 7 adet tenis kortunun kiralanması ihalesinde idareye borcu bulunan isteklinin katılım sağlayarak ihaleyi kazandığı tespit edilmiş.
Gaziler Mahallesi 4864/6 ada parsel üzerinde bulunan 7 adet tenis kortu kiralama ihalesi 30.07.2025 tarihinde gerçekleştirilmiş, Ancak taşınmaz üzerinde yeni adıyla Tarsus Tenis Kulübü eski adıyla Tarsus Tenis İhtisas Kulübüne (2008 yılından bu yana aynı vergi numarasına sahiptir.) yapılan tahsis, 06.10.2020 tarihli ve 2020-8-1(88) sayılı Meclis Kararı ile kaldırılmasına rağmen taşınmaz tahliye edilmediğinden kulübün taşınmazı işgalci olarak kullanmaya devam ettiği anlaşılmıştır. İdare tarafından söz konusu kulübün taşınmazı kullanmaya devam ettiği esnada 30.07.2025 tarihinde ihaleye çıkılmış, ihaleye 2 istekli iştirak etmiş ihaleye katılan diğer isteklinin Tenis Federasyonundan alınmış tescilli tenis kulübü belgesi olmadığından Şartname’nin 7.5 maddesi gerekçe gösterilmek suretiyle iç zarf açılmadan elenmiş, Tarsus Tenis Kulübü’nün teklifi geçerli sayılmıştır. Kulüp, 1.500.000,00 TL tutarındaki ilk teklifini 1.600.000,00 TL olarak yenileyerek ihaleyi kazanmıştır. Buna karşın ihaleyi kazanan Tarsus Tenis Kulübü ihale tarihinde işgalci olarak tesisi kullanmakta olup idare tarafından 15.12.2022 tarih ve 2022/72 sayılı Ecrimisil İhbarnamesinde 06.10.2020-08.12.2022 tarihleri arasında işgalden dolayı 635.172,96 TL borç çıkarılarak 20.12.2022 tarihinde kulübe tebliğ edilmiştir. Konu, kulüp tarafından mahkemeye taşınmış Mersin 2’nci İdare Mahkemesi 2023/262 Esas 2024/1358 Numaralı Kararı ile para cezasının 118.837.26 TL’sini kaldırmış, 516.335,70 TL’si hakkında red kararı vermiş ve karar kesinleşmiştir. Ayrıca idare tarafından 08.12.2022 tarihinden sonra ihale tarihi olan 30.07.2025 tarihine kadar herhangi bir ecrimisil ihbarnamesi de düzenlenmemiştir. Anlaşılacağı üzere, Tarsus Tenis Kulübünün ihale tarihinde idareye ecrimisil borcu bulunmaktadır. Buna rağmen Gelirler Müdürlüğü tarafından 17.07.2025 tarihinde kulübe borcu yoktur belgesi verilmiştir. Taşınmaz Kira Şartnamesi’nin ihaleye katılabilme şartlarını düzenleyen 7’nci maddesinin (g) bendinde ihaleye katılacak olan isteklilerin her ne ad altında olursa olsun belediyeye borcu bulunmaması ihaleye katılım şartı olarak düzenlenmiştir. Bu durumda 2886 sayılı Kanun hükümleri ve ihale dokümanı uyarınca idareye borcu bulunan isteklinin teklifinin değerlendirmeye alınmaması gerektiği açıktır. Ayrıca 2886 sayılı Kanun’un 39’uncu maddesinde ihale komisyonunun belgelerin usulüne uygun olup olmadığını kontrol etmekten sorumlu oldukları 86’ncı maddesinde ise ihale komisyonu başkan ve üyelerinin görevlerini kanuni gereklere göre tarafsızlıkla yapmadıkları taraflardan birinin zararına yol açacak ihmal ve kusurlu hareketlerde bulunmaları halinde ceza kovuşturması açılacağı belirtilmiştir.
Teknik personellerce yerinde yapılan ölçümler ve incelemeler neticesinde söz konusu projeye ve parsele ilişkin alt yapı ve müştemilatlarının park ve yol işgalinin halen devam ettiği, eski durumuna geri getirilmediği ve park alanı içerisinde ilave olarak basketbol sahası yapıldığı, projesinde bulunan bahçe duvarının ise yerinde imal edilmediği tespit edilmiştir. Dolayısıyla söz konusu alanlar üzerinde önceden tespit edilen işgalin devam ettiği yönündeki tespitlerin geçerliliğini koruduğu, ilave olarak park alanı içerisine basketbol sahası için beton döktürüldüğü, projesinde yer alan bahçe duvarının ise yerinde imal edilmediği anlaşılmış.
Kamu Kurumu Niteliğinde Olmayan Kuruluşlara Taşınmaz Tahsis Edildiği, Belediyenin mülkiyetindeki bazı taşınmazların derneklere ve meslek odası birliğine tahsis edildiği tespit edildiği, meslek odası ve çeşitli derneklere taşınmaz tahsisi yapıldığı görülmüştür. Söz konusu mevzuat uyarınca, belediye taşınmazlarının, meslek kuruluşlarına, ortak hizmet projesi kapsamında da olsa süresi ne kadar olursa olsun doğrudan tahsis edilmesi mümkün değildir, denmiş.
İdare tarafından belediye şirketi olan İmar Ticaret Limited Şirketinden 4734 sayılı Kamu İhale Kanunu kapsamı dışında hazır beton alındığı tespit edilmiş,
Memuriyet mahalli dışında geçici görevlendirilen personelin uçak bileti ve konaklama giderlerinin temsil, ağırlama ve tören giderleri harcama kaleminden yapıldığı tespit edilmiş….
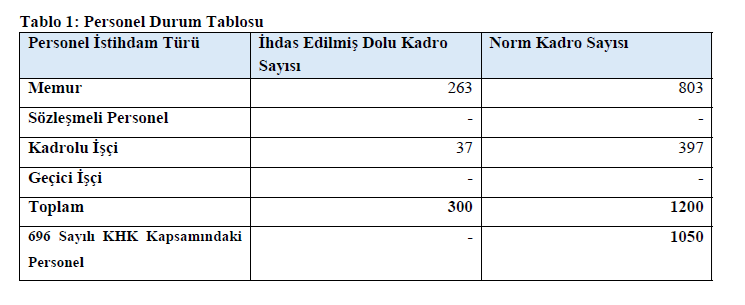
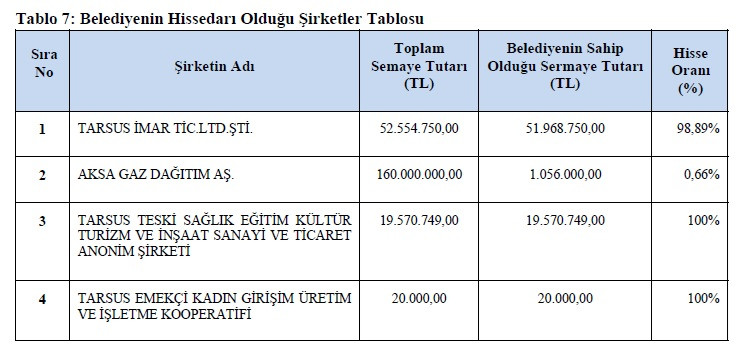
5018 SAYILI KAMU MALİ YONETIMI VE KONTROL KANUNU açısından DEVLETİN ZARARI MESELESİ İLE OLAYLARA BAKTIĞIMIZDA: “….. 5018 sayılı Kamu Mali Yönetimi ve Kontrol Kanun’un “Kamu Zararı” başlıklı 71’inci maddesinin birinci fıkrası uyarınca kamu zararı, “kamu görevlilerinin kasıt, kusur veya ihmallerinden kaynaklanan mevzuata aykırı karar, işlem veya eylemleri sonucunda kamu kaynağında artışa engel veya eksilmeye neden olunması” şeklinde tanımlanmış olup bahse konu maddenin ikinci fıkrasının (g) bendinde ise, “Mevzuatında öngörülmediği halde ödeme yapılması” hususu kamu zararının belirlenmesinde esas alınacak kriterler arasında sayılmıştır.
Hesap verme sorumluluğu: Madde 8- Her türlü kamu kaynağının elde edilmesi ve kullanılmasında görevli ve yetkili olanlar, kaynakların etkili, ekonomik, verimli ve hukuka uygun olarak elde edilmesinden, kullanılmasından, muhasebeleştirilmesinden, raporlanmasından ve kötüye kullanılmaması için gerekli önlemlerin alınmasından sorumludur ve yetkili kılınmış mercilere hesap vermek zorundadır.
Üst yöneticiler: Madde 11- Bakanlıklarda ve diğer kamu idarelerinde en üst yönetici, il özel idarelerinde vali ve belediyelerde belediye başkanı üst yöneticidir. Üst yöneticiler, idarelerinin stratejik planlarının ve bütçelerinin kalkınma planına, yıllık programlara, kurumun stratejik plan ve performans hedefleri ile hizmet gereklerine uygun olarak hazırlanması ve uygulanmasından, sorumlulukları altındaki kaynakların etkili, ekonomik ve verimli şekilde elde edilmesi ve kullanımını sağlamaktan, kayıp ve kötüye kullanımının önlenmesinden, malî yönetim ve kontrol sisteminin işleyişinin gözetilmesi, izlenmesi ve kanunlar ile Cumhurbaşkanlığı kararnamelerinde belirtilen görev ve sorumlulukların yerine getirilmesinden .... mahallî idarelerde ise meclislerine karşı sorumludurlar. Üst yöneticiler, bu sorumluluğun gereklerini harcama yetkilileri, malî hizmetler birimi ve iç denetçiler aracılığıyla yerine getirirler.. DEMEKTEDİR.
Kamu Mali Yönetimi ve Kontrol Kanunu’nun “Hesap verme sorumluluğu” başlıklı 8. Maddesinde YUKARIDA NE DİYORDU?: “Her türlü kamu kaynağının elde edilmesi ve kullanılmasında görevli ve yetkili olanlar, kaynakların etkili, ekonomik, verimli ve hukuka uygun olarak elde edilmesinden, kullanılmasından, muhasebeleştirilmesinden, raporlanmasından ve kötüye kullanılmaması için gerekli önlemlerin alınmasından sorumludur ve yetkili kılınmış mercilere hesap vermek zorundadır.”
ALLAH BU DEVLETE VE MİLLETE ZEVAL VERMESİN
Devamı Devlet, Nasibi Cennet, Bekayı İmân, Rızayı Rahman..
CEVAP VE DÜZELTME HAKKINA SAYGILIYIZ.
Cevabı yazıda, adı geçen ilgilisi ve yetkilisi göndermesi gerekir. Telefon ve iletişim bilgilerini koymayı unutmayınız.
CEVAP GÖNDERECEĞİNİZ e- posta ADRES:
Benzer Haberler
Köşe Yazarları