YENİŞEHİR BELEDİYESİ’NİN 2025 SAYIŞTAY RAPORU DA ORTAYA ÇIKTI
Belediyeleri Ali Babanın çiftliği gibi görenler, bu raporu çok dikkatli okusunlar. Yürürlükte tasarruf genelgeleri mevcut. Belediyelerin borç bataklarında olduğu belli. Öyle ise bu alımlar, ihaleler VE uygulamalar neyin nesi?
YENİŞEHİR Belediyesi de dâhil ülkedeki tüm belediyelerin Sayıştay raporlarını zaman zaman bu sütunlardan size duyurduk. YENİŞEHİR BELEDİYESİNE ait 2023 raporunu aşağıdaki linkte sizlere duyurmuştuk:
Bazı belediyelerin Sayıştay raporlarını açıklamıyor ve yayınlamıyor diye haber bile yapıp, o belediyeleri ifşa bile etmekten çekinmedik, işte:
https://www.haberanaliz.net/haber/sayistay-neden-yayinlamiyor-25734
TEKRAREN SAYIŞTAYA SESLENDİK, NEDEN BAZI BELEDİYELERİ YAYINLAMIYORSUNUZ DİYE. İŞTE:
https://www.haberanaliz.net/haber/sayistay-neden-yayinlamiyor-2-26384
Ve biz durmadık, sürekli diğer belediyelerde olduğu gibi, bu belediyemiz ile de ilgili haberler vermeye devam ettik:
https://www.haberanaliz.net/haber/belediyelerin-dogrudan-teminleri-sasirtiyor-25533
https://www.haberanaliz.net/haber/yenisehirin-milyonluk-ihalesi-dogrudan-temin-ile-25233
https://www.haberanaliz.net/haber/yenisehirde-buro-malzemesine-3-milyona-yakin-rakam-24141
https://www.haberanaliz.net/haber/yenisehirde-milyonluk-bir-pazarlikli-alim-daha-23902
https://www.haberanaliz.net/haber/yenisehirde-milyonluk-ihale-pazarlikla-tek-teklifle-alindi-23789
https://www.haberanaliz.net/haber/yenisehirin-isleri-fircalatir-disleri-23690
https://www.haberanaliz.net/haber/bu-islerin-arkasinda-kim-var-23497
https://www.haberanaliz.net/haber/yenisehirin-revizyonuna-ne-oldu-23274
http://haberanaliz.net/haber/yenisehir-ihalenin-sonucunu-nihayet-acikladi-7-milyon-kdv-23121
https://www.haberanaliz.net/haber/yenisehirin-bu-ihalesi-gerekli-mi-22976
https://www.haberanaliz.net/haber/yenisehirin-sonucu-aciklanmayan-ihalesi-22921
ŞİMDİ….. Yazıyı uzatırsam, tadı kaçacak. Çünkü okumayı sevmeyen, bir toplum ile karşı karşıyayız. Ayrıca YETKİLİSİ İLGİLİSİ DE pek haz etmiyor bu yazılardan. Oysa uyarıyoruz, yetimin şehidin hakkı olan kasa için uyarıyoruz. Geliyorum Mersin YENİŞEHİR Belediyesin yayınlanan SAYIŞTAY RAPORUNA… 2025 yılı, 2026 yılın Ekim ayı sonunda yayınlandı. Bakın neler çıktı:
Raporun İçeriğinde bakın neler var:
1. Taşınmaz İcmal Cetvelindeki Tutarlar ile Muhasebe Kayıtlarının Uyumlu Olmadığı,
2. Taşınır Mal Yönetim Hesabı İcmal Cetveli ile Muhasebe Kayıtları Arasında Uyumsuzluk Bulunduğu,
3. Amortisman Ayrılmayan ve Kayıtlı Değerlerinden Daha Fazla Amortisman Ayrılan Maddi Duran Varlıkların Bulunduğu,
4. Yapılmakta Olan Yatırımlar Hesabı'nda Kayıtlı Olan Tutarlardan Geçici Kabulü Yapılanların İlgili Varlık Hesabına Aktarılmadığı,
5. Dönem Sonu İşlemlerinin Eksik Yapıldığı,
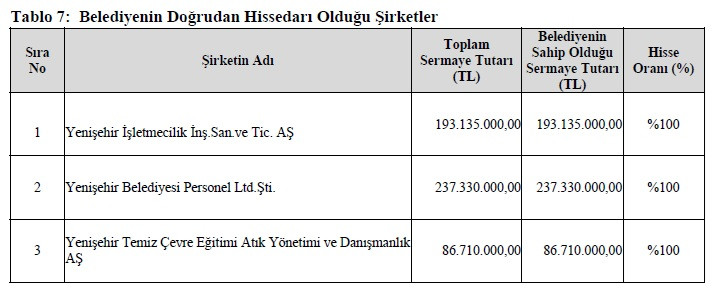
6. Belediyenin Ortağı Olduğu Şirketlerdeki Kayıtlı Sermaye Tutarı ile Bilançodaki Mal ve Hizmet Üreten Kuruluşlara Yatırılan Sermayeler Hesabı Tutarının Uyuşmadığı,
7. Enflasyon Düzeltmesi İşlemlerinin Hatalı Yapıldığı,
8. İndirilecek KDV Hesabının Kullanılmadığı,
9. Taşıtlar İçin Yapılan Değer Artırıcı Harcamaların Doğrudan Giderleştirildiği,
10. İşçiler İçin Kıdem Tazminatı Karşılıklarının Ayrılmadığı,
11. Yevmiye Kayıtlarının Mevzuatın Öngördüğü Biçimde Yapılmadığı,
12. Çevre Temizlik Vergisi Mükellefiyeti Tesis Edilmeyen İş Yerlerinin Bulunduğu,
13. İş Yeri Olarak Kullanılan Yerlere Meskenlere Esas Oran Üzerinden Çevre Temizlik Vergisi Tahakkuk Ettirildiği,
14. İş Yeri Açma ve Çalışma Ruhsatı Olmadan Faaliyette Bulunan İş Yerlerinin Bulunduğu,
15. Belediye Meclisince Belirlenen Ücret Tarifesinde Hatalı Hususların Bulunduğu,
16. Su ve Kanalizasyon İdaresi Tarafından Belediyeye Aktarılması Gereken Çevre Temizlik Vergisi Payları ve Evsel Katı Atık Bedellerinin Takip Edilmediği,
17. Alışveriş Merkezlerindeki İş Yerlerinden İlan ve Reklam Vergisi Alınmadığı,
18. İşçilerin Birikmiş Yıllık Ücretli İzinlerinin Kanuna Uygun Olarak Kullandırılmasına İlişkin Tedbirlerin Alınmadığı,
19. İşçilerin Yıllık Fazla Çalışma Saati Sınırının Aşıldığı,
20. Mal Alım İşinin Personel Çalıştırmaya Dayalı Hizmet Alımı Kapsamında Değerlendirildiği,
21. Kamu Kurum ve Kuruluşu Niteliğinde Olmayan Tüzel Kişilere Taşınmaz Tahsis Edildiği,
22. Taşınmazların Cins Tashihlerinin Yapılmadığı,
23. İşgale Konu Olan Taşınmazdan Ecrimisil Alınmadığı,
24. Bütçe Emanetleri Hesabında Kayıtlı Tutarların Mevzuatta Belirtilen Sıraya Göre Ödenmediği,
25. İcraen Yapılan Ödeme İşlemlerinde Hak Sahiplerinin Vergi Borcu Olmadığını Gösteren Belgelerin Aranılmadığı,
26. Avukatlık Vekâlet Ücretleri Üzerinden Gelir Vergisi Tevkifatının Yapılmadığı,
27. Mahsup Süresinde Kapatılmayan Avansların Bulunduğu,
ORTAYA ÇIKARILDI.
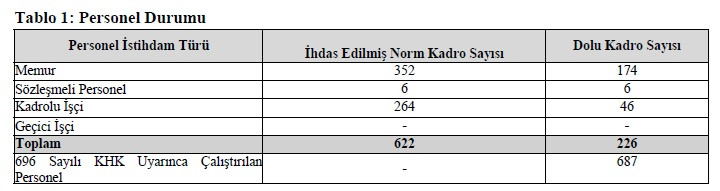
Şimdi raporun detaylarına bir bakalım:
SAYIŞTAYCA Yapılan incelemede, taşınmaz icmal cetvelinde arsa ve arazilere, yer altı ve yer üstü düzenlerine, üzerinde bina ve tesis olan taşınmazlara ait toplam tutarın 1.580.436.654,11 TL, Kamu İdaresinin bilançosunda ise 250 Arazi ve Arsalar Hesabı’nın, 251 Yer Altı ve Yer Üstü Düzenleri Hesabı’nın ve 252 Binalar Hesabı’nın toplam tutarının 1.702.718.717,14 TL olduğu tespit edilmiş,
Taşınır Mal Yönetim Hesabı İcmal Cetveli’nde yer verilen ilk madde ve malzemelere, tesis-makine ve cihazlara, taşıtlara ve demirbaşlara ait toplam tutarın 98.060.799,49 TL olduğu, bilançoda ise yukarıda yer verilen taşınır mallara ilişkin toplam tutarın 234.301.475,77 TL olduğu tespit edilmiş,
Maddi Duran Varlıklar Hesap Grubu’nda kayıtlı varlıklardan toplam değeri 90.854.652,28 TL olan duran varlık için amortisman ayrılmadığı, bununla birlikte bazı maddi duran varlıklar için ise toplam kayıtlı değerinden 60.854.985,56 TL daha fazla amortisman ayrıldığı tespit edilmiş,
Yatırımlar Hesabı’nda izlenen 48.670.134,60 TL tutarındaki 3 adet yapım işinin 2025 yılı içerisinde geçici kabulü yapılmış olduğu halde söz konusu yapım işlerinin ilgili varlık hesaplarına aktarılmadığı tespit edilmiş,
400 Banka Kredileri Hesabı’ndaki tutarlardan vadesi bir yılın altına inenlerin 300 Banka Kredileri Hesabı’na aktarılmadığı ve 300 Banka T.C. Sayıştay Başkanlığı Mersin Yenişehir Belediyesi 2025 Yılı Sayıştay Düzenlilik Denetim Raporu 19 Kredileri Hesabı’nın mali tablolarda yıl sonu itibarıyla 0,00 TL olarak yer aldığı tespit edilmiş,
481 Gider Tahakkukları Hesabı’nın bakiyesinin 34.914.839,55 TL olduğu ancak bu bakiye içerisinden vadesi bir yılın altına düşen tutarların dönem sonunda ayrıştırılarak 381 Gider Tahakkukları Hesabına aktarılmadığı ve ayrıştırma işleminin dönem içerisinde yapıldığı tespit edilmiş,
241 Mal ve Hizmet Üreten Kuruluşlara Yatırılan Sermayeler Hesabı’nın yılsonu bakiyesinin 121.710.000,00 TL, ödenmemiş sermaye tutarının izlenmesi gereken 247 Sermaye Taahhütleri Hesabı’nın yılsonu bakiyesinin ise 87.097.500,00 TL olduğu tespit edilmiş,
2025 yılındaki enflasyon düzeltmesi işleminin taşıma katsayısı belirlenmeden yapıldığı tespit edilmiş,
Bütçe içi işletmelerine yapılan alımlarında katmadeğer vergisi ödendiği ancak yapılan giderlerin büyük çoğunluğunun 150 İlk Madde ve Malzeme Hesabı’na veya aktifleştirilecek başka bir unsur ise ilgili hesaba borç kaydedildiği ve 191 İndirilecek KDV Hesabı’nın kullanılmadığı tespit edilmiş,
İdare envanterine kayıtlı taşıtlara yönelik doğrudan temin yöntemiyle 227 adet bakım onarım hizmeti alındığı, söz konusu işlerin 16’sının 52.000 TL üzerinde olduğu ve toplamda 1.771.302,00 TL tutarında olan bu harcamaların ilgili varlığın kayıtlı değerine eklenmeksizin doğrudan giderleştirilmesinden dolayı bilançoda 254 Taşıtlar Hesabı’nda noksanlığa Faaliyet Sonuçları Tablosu’nda ise 630 Giderler Hesabı’nın fazla görünmesine neden olduğu tespit edilmiş,
Kamu İdaresi tarafından cari yıl kapsamında kıdem tazminatı karşılığı ayrılmadığı ve 2025 yılında ilgili işçilere ödenen toplam 22.876.224,94 TL kıdem tazminatının 1.982.395,58 TL’sinin, kıdem tazminatı karşılık hesaplarında önceki yıllarda ayrılmış karşılık tutarı bulunmasına rağmen bu karşılık hesaplarından düşülmeden doğrudan giderleştirildiği tespit edilmiş,
368 adet yevmiyede geçmişe yönelik işlem tesis edildiği ve Kamu İdaresinin muhasebe programının boş yevmiye bırakmaya imkân verdiği tespit edilmiş,
Defterdarlık kayıtlarına göre Yenişehir ilçesinde faaliyet gösteren 17.962 iş yerinin bulunduğu ancak ÇTV mükellefiyeti tesis edilen iş yeri sayısının 13.589 olduğu görülmüş, bunun üzerine tetkikler ve İdarece yapılan fiili tespitler sonucu ÇTV mükellefiyeti tesis edilmeyen iş yerlerinin var olduğu tespit edilmiş,
Defterdarlıktan alınan mükellef verilerinde mimarlık, mühendislik, avukatlık, arabuluculuk, diş hekimliği, özel muayenehane, serbest muhasebeci, danışmanlık ve müşavirlik gibi iş kolları tarafından “home office” şeklinde kullanılan binalara ilişkin çevre temizlik vergilerinin iş yeri tahakkuklarına esas oranlar üzerinden alınması gerekirken, Mersin Su ve Kanalizasyon İdaresi Genel Müdürlüğü (MESKİ) tarafından toplanan su faturalarının içerisinde yer alan konutlara esas çevre temizlik vergisi oranından tahakkuk ettirildiği tespit edilmiş,
Defterdarlık kayıtlarına göre Yenişehir ilçesinde faaliyette bulunan iş yerlerinin toplam sayısının 17.962 olduğu, Kamu İdaresinin kayıtlarında ise iş yeri açma ve çalışma ruhsatı alanların sayısının 21.089 olduğu ancak Kamu İdaresinin listesinde mükerrer kayıtların bulunduğu ve listenin güncel olmadığının anlaşıldığı, bunun üzerine tetkikler ve İdarece yapılan fiili tespitler sonucunda iş yeri açma ve çalışma ruhsatı olmayan iş yerlerinin var olduğu tespit edilmiş,
Kanunlarda vergi, resim, harç ve katılma payı konusu yapılmayan ve ilgililerin isteğine bağlı olarak belediye tarafından ifa edilen hizmetler için belediye meclis kararlarına istinaden ücret tarifelerinin belirlendiği ancak çöp konteyner ücreti dışındaki ücretlere katma değer vergisinin dahil olup olmadığı konusunda açıklamalara yer verilmediği tespit edilmiş,
2025 yılı ücret tarifesinde personel ve personelin anne, baba, kardeşi için nikah ücretlerinin %50 indirimli olarak belirlendiği tespit edilmiş,
MESKİ tarafından konutlardan tahsil edilen ÇTV paylarının mevzuat gereği tahsilatı takip eden ayın yirminci günü akşamına kadar bildirilmesi ve aktarılması gerekirken bu yükümlülüğün yerine getirilmediği, Kamu İdaresinin verilerine göre 31.12.2025 tarihi itibarıyla gecikme zammı dahil toplam 130.293.713,92 TL’nin Kamu İdaresine aktarılmadığı tespit edilmiş,
Kamu İdaresinin verilerine göre 31.12.2025 tarihi itibarıyla gecikme zammı dahil toplam 161.870.001,49 TL tutarındaki evsel katı atık hizmet bedelinin MESKİ tarafından İdareye aktarılmadığı tespit edilmiş,
Kamu İdaresi sınırları içinde bulunan 4 adet alışveriş merkezi içerisinde yer alan toplam 424 iş yerine ilişkin ilan ve reklam vergilerinin tahakkuk ve tahsilinin İdarece yapılması gerekirken Büyükşehir Belediyesi tarafından yapıldığı tespit edilmiş,
Kamu İdaresi bünyesinde 31.12.2025 tarihi itibarıyla bir personelin 500 gün ve üzeri, üç personelin 300 gün ve üzeri, altı personelin 200 gün ve üzeri, yirmi bir personelin 100 gün ve üzeri izninin biriktiği, Belediye şirketi bünyesinde 31.12.2025 tarihi itibarıyla, elli dört personelin 100 gün ve üzerinde, yüz otuz yedi personelin 50 gün ve üzerinde yıllık ücretli izin hakkı olduğu tespit edilmiş,
Kamu İdaresinde istihdam edilen 6 personelin Kanun’da belirlenen üst limiti aşarak toplamda 1876 saat fazla çalışma yaptığı tespit edilmiş,
Kamu İdaresi tarafından farklı tarihlerde gerçekleştirilen ve mal alımı niteliğinde olan 770 litrelik galvanizli çöp konteyneri alım işinin ihale usulleri uygulanmaksızın belediye şirketinden personel çalıştırılmasına dayalı hizmet alımı kapsamında yapıldığı tespit edilmiş,
Kamu İdaresinin mülkiyetinde bulunan 3 adet taşınmazın mahalli idare veya kamu kurum/kuruluşu niteliğini haiz olmayan mahalle muhtarlıklarına tahsis edildiği tespit edilmiş,
Kamu İdaresinin mülkiyetinde bulunan 4 adet taşınmazın, elektrik dağıtım faaliyetlerine ilişkin taşınmaz temin ve devir işlemlerini düzenleyen mevzuat hükümleri çerçevesinde gerekli işlemler tesis edilmeksizin, özel elektrik dağıtım şirketince trafo alanı olarak kullanılmak üzere TEDAŞ’a tahsis edildiği tespit edilmiş,
12 adet taşınmazın cins tashihlerinin yapılmadığı ve mevcut kullanım şekilleri ile tapu kayıtlarının birbiri ile uyumlu olmadığı tespit edilmiş,
Kamu İdaresine ait Özgecan Tesisleri’nin B ve C bloklarının çeşitli dernek, spor kulübü ve kooperatifler tarafından belediye meclisi tarafından belirlenen bir bedel karşılığı kullanılmak suretiyle işgal edildiği, İdare tarafından ecrimisil alınmadığı ve taşınmazın tahliye ettirilmediği tespit edilmiş,
320 Bütçe Emanetleri Hesabı’nın alt kodunda izlenen N-4 Yılına Ait Borçlar’da 1.148.088,28 TL, N-3 Yılına Ait Borçlar’da 6.451.479,76 TL, N-2 Yılına Ait Borçlar’da 242.611,96 TL, N-1 Yılına Ait Borçlar’da 17.768.786,64 TL bakiye bulunmasına rağmen öncelik hakkı olmayan cari yıl ödemelerinin yıl içerisinde yapıldığı tespit edilmiş,
Kamu İdaresi tarafından icra dairesince gönderilen ödeme emrine istinaden gerçekleştirilen ödemelerde hak sahiplerinin vergi borçlarına ilişkin sorgulamanın yapılmadığı tespit edilmiş,
Kurum aleyhine sonuçlanan davalarda ödenecek tutarların davacı tarafından icra yoluyla tahsilinde icra emrinde yer alan derece mahkemelerindeki temsile ilişkin avukatlık vekalet ücretleri üzerinden %20 oranında gelir vergisi tevkifatının yapılmadığı tespit edilmiş,
2025 yılı içerisinde mutemetlere verilen 8 adet avansın bir aylık mahsup süresinde kapatılmadığı tespit edilmiş…
5018 SAYILI KAMU MALİ YONETIMI VE KONTROL KANUNU açısından DEVLETİN ZARARI MESELESİ İLE OLAYLARA BAKTIĞIMIZDA: “….. 5018 sayılı Kamu Mali Yönetimi ve Kontrol Kanun’un “Kamu Zararı” başlıklı 71’inci maddesinin birinci fıkrası uyarınca kamu zararı, “kamu görevlilerinin kasıt, kusur veya ihmallerinden kaynaklanan mevzuata aykırı karar, işlem veya eylemleri sonucunda kamu kaynağında artışa engel veya eksilmeye neden olunması” şeklinde tanımlanmış olup bahse konu maddenin ikinci fıkrasının (g) bendinde ise, “Mevzuatında öngörülmediği halde ödeme yapılması” hususu kamu zararının belirlenmesinde esas alınacak kriterler arasında sayılmıştır.
Hesap verme sorumluluğu: Madde 8- Her türlü kamu kaynağının elde edilmesi ve kullanılmasında görevli ve yetkili olanlar, kaynakların etkili, ekonomik, verimli ve hukuka uygun olarak elde edilmesinden, kullanılmasından, muhasebeleştirilmesinden, raporlanmasından ve kötüye kullanılmaması için gerekli önlemlerin alınmasından sorumludur ve yetkili kılınmış mercilere hesap vermek zorundadır.
Üst yöneticiler: Madde 11- Bakanlıklarda ve diğer kamu idarelerinde en üst yönetici, il özel idarelerinde vali ve belediyelerde belediye başkanı üst yöneticidir. Üst yöneticiler, idarelerinin stratejik planlarının ve bütçelerinin kalkınma planına, yıllık programlara, kurumun stratejik plan ve performans hedefleri ile hizmet gereklerine uygun olarak hazırlanması ve uygulanmasından, sorumlulukları altındaki kaynakların etkili, ekonomik ve verimli şekilde elde edilmesi ve kullanımını sağlamaktan, kayıp ve kötüye kullanımının önlenmesinden, malî yönetim ve kontrol sisteminin işleyişinin gözetilmesi, izlenmesi ve kanunlar ile Cumhurbaşkanlığı kararnamelerinde belirtilen görev ve sorumlulukların yerine getirilmesinden .... mahallî idarelerde ise meclislerine karşı sorumludurlar. Üst yöneticiler, bu sorumluluğun gereklerini harcama yetkilileri, malî hizmetler birimi ve iç denetçiler aracılığıyla yerine getirirler.. DEMEKTEDİR.
Kamu Mali Yönetimi ve Kontrol Kanunu’nun “Hesap verme sorumluluğu” başlıklı 8. Maddesinde YUKARIDA NE DİYORDU?: “Her türlü kamu kaynağının elde edilmesi ve kullanılmasında görevli ve yetkili olanlar, kaynakların etkili, ekonomik, verimli ve hukuka uygun olarak elde edilmesinden, kullanılmasından, muhasebeleştirilmesinden, raporlanmasından ve kötüye kullanılmaması için gerekli önlemlerin alınmasından sorumludur ve yetkili kılınmış mercilere hesap vermek zorundadır.”
ALLAH BU DEVLETE VE MİLLETE ZEVAL VERMESİN
Devamı Devlet, Nasibi Cennet, Bekayı İmân, Rızayı Rahman..
CEVAP VE DÜZELTME HAKKINA SAYGILIYIZ.
Cevabı yazıda, adı geçen ilgilisi ve yetkilisi göndermesi gerekir. Telefon ve iletişim bilgilerini koymayı unutmayınız.
CEVAP GÖNDERECEĞİNİZ e- posta ADRES:
Benzer Haberler
Köşe Yazarları