TOROSLAR BELEDİYESİ’NİN 2025 SAYIŞTAY RAPORU DA ORTAYA ÇIKTI
Belediyeleri Ali Babanın çiftliği gibi görenler, bu raporu çok dikkatli okusunlar. Yürürlükte tasarruf genelgeleri mevcut. Belediyelerin borç bataklarında olduğu belli. Öyle ise bu alımlar, ihaleler VE uygulamalar neyin nesi?
TOROSLAR Belediyesi de dâhil ülkedeki tüm belediyelerin Sayıştay raporlarını zaman zaman bu sütunlardan size duyurduk. TOROSLAR BELEDİYESİNE ait 2023 raporunu aşağıdaki linkte sizlere duyurmuştuk:
https://www.haberanaliz.net/haber/toroslar-belediyesi-sayistay-denetimine-takildi-19295
Fakat 2024 yılının raporu bir türlü duyurulmamış idi. Sayıştay’a diğerleri ile birlikte bu konuyu sorduk.
Bazı belediyelerin Sayıştay raporlarını açıklamıyor ve yayınlamıyor diye haber bile yapıp, o belediyeleri ifşa bile etmekten çekinmedik, işte:
https://www.haberanaliz.net/haber/sayistay-neden-yayinlamiyor-25734
TEKRAREN SAYIŞTAYA SESLENDİK, NEDEN BAZI BELEDİYELERİ YAYINLAMIYORSUNUZ DİYE. İŞTE:
https://www.haberanaliz.net/haber/sayistay-neden-yayinlamiyor-2-26384
Ve biz durmadık, sürekli diğer belediyelerde olduğu gibi, bu belediyemiz ile de ilgili haberler vermeye devam ettik:
https://www.haberanaliz.net/haber/toroslar-belediyesi-kime-guveniyor-26666
https://www.haberanaliz.net/haber/toroslar-belediyesi-pazarliktan-vazgecmiyor-26498
https://www.haberanaliz.net/haber/kardes-gocerler-yoruk-senligi-kdv-haric-2171500000-try-26344
https://www.haberanaliz.net/haber/toroslarin-dogrudan-teminleri-de-sasirtti-26281
https://www.haberanaliz.net/haber/toroslardan-yoruk-senligi-ve-salina-3-milyona-yakin-para-26274
https://www.haberanaliz.net/haber/belediyelerde-alimlar-hic-durmuyor-masallah-26125
https://www.haberanaliz.net/haber/toroslarin-baskani-dogrudan-temini-cok-mu-seviyor-25899
ŞİMDİ….. Yazıyı uzatırsam, tadı kaçacak. Çünkü okumayı sevmeyen, bir toplum ile karşı karşıyayız. Ayrıca YETKİLİSİ İLGİLİSİ DE pek haz etmiyor bu yazılardan. Oysa uyarıyoruz, yetimin şehidin hakkı olan kasa için uyarıyoruz. Geliyorum Mersin TOROSLAR Belediyesin yayınlanan SAYIŞTAY RAPORUNA… 2025 yılı, 2026 yılın Ekim ayı sonunda yayınlandı. Bakın neler çıktı:
Raporun İçeriğinde bakın neler var:
1. Duran Varlıklar İçin Yapılan Değer Artırıcı Harcamaların Maliyete Eklenmediği,
2. Maddi Duran Varlıklara İlişkin Amortisman İşlemlerinde Hatalı Uygulamalar Bulunduğu,
3. Tapuda Belediye Adına Kayıtlı Olan Muhtelif Taşınmazların Muhasebe Kayıtlarında Yer Almadığı,
4. Hizmet Alımı Sözleşmesi Kapsamında Çalıştırılan İşçiler İçin Kıdem Tazminatı Karşılığı Ayrılmadığı,
5. Net Değer/Sermaye Hesabının Hatalı Kullanıldığı,
6. Kalkınma Ajans Payının İlgili Hesapta Takip Edilmediği,
7. Sosyal Güvenlik Kurumuna Ödenen Ek Karşılık Primlerinin İlgili Hesapta Muhasebeleştirilmediği,
8. Tehiri İcra Ödemelerinin Hatalı Muhasebeleştirildiği,
9. Yapım İşlerinde Yeni Birim Fiyatların Mevzuata Uygun Olarak Belirlenmediği,
10. Danışmanlık Hizmet Alımının İhale Yapılmadan Gerçekleştirildiği,
11. Yol, Kilit Parke, Kaldırım ve Taş Duvar Yapılması İşinde Kesin Projeler Hazırlanmadan İhaleye Çıkıldığı ve İhale Uhdesinde Mal Teminine Yer Verildiği,
12. Hizmet Alımı İhalesinin Somut ve Objektif Gerekçe Olmadan İptal Edildiği,
13. Belediyenin Sorumluluk Alanı İçerisindeki Zincir Marketlerin ve Konutların Ruhsatsız Eklentilerine İdari Yaptırım Uygulanmadığı,
14. İmar İdari Para Cezası Hesaplamalarında Çatı Ölçüsünün Dikkate Alınmadığı,
15. Kira Bedelini Ödemeyen Kiracının Tahliye Edilmemesi ve Kiracı Tarafından Ödenmesi Gereken Elektrik Bedellerinin Belediye Tarafından Karşılandığı,
16. Genel İnşaat Kontrollük Ücreti Üzerinden %25 Oranında İndirim Yapıldığı,
17. Yönetici Personele Herhangi Bir Performans Kriteri Belirlenmeksizin İkramiye Ödendiği,
18. Gelir Tahakkuklarının Ay Sonlarında Toplu Şekilde Yapıldığı, ORTAYA ÇIKARILDI.
Şimdi raporun detaylarına bir bakalım:
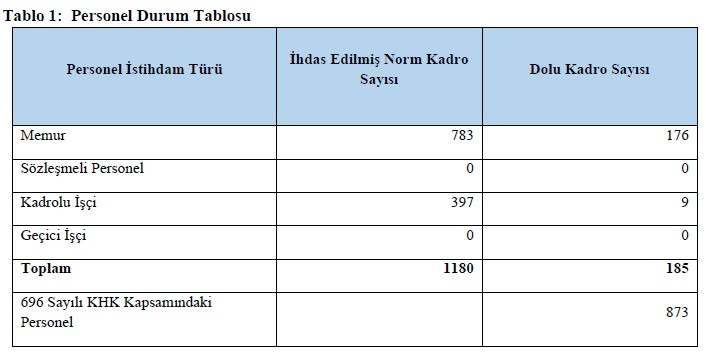
SAYIŞTAYCA Yapılan incelemede, tapu kayıtlarına göre Belediyenin mülkiyetinde bulunan, toplam 44.267.946,42 TL rayiç bedelli 34 taşınmazın ilgili varlık hesaplarında izlenmediği görüldügü,
Yine, Belediyenin kadrolu işçiler için kıdem tazminatı karşılığı ayırdığı, ancak şirket bünyesinde istihdam edilen işçiler için herhangi bir karşılık ayırmadığının görüldüğü,
2025 yılının ilk 7 ayına ait kayıtlarda 240 Mali kuruluşlara yatırılan sermayeler hesabının karşılığında 500 Net Değer hesabının kullanıldığı,
2025 yılına ilişkin Çukurova Kalkınma Ajansına ödenmiş olan 3.173.437,37 TL tutarındaki payın 363 Kamu idareleri payları hesabında izlenmesi gerekirken idarenin bu tutarı doğrudan gider olarak muhasebeleştirdiği,
2025 yılı içerisinde tahakkuku gerçekleştirilerek altı eşit taksitle ödenmesi gereken ek karşılık primi ödemelerinin tahakkuk ayını müteakip aylarda ödenecek olan kısımlarının taksitlendirilmiş bir yükümlülük niteliğinde olduğu ancak bu tutarların 368 Vadesi geçmiş ertelenmiş veya taksitlendirilmiş vergi ve diğer yükümlülükler hesabında izlenmediği, taksit tutarları ödendiğinde 630 Giderler hesabına kaydedildiği,
İdarenin 2025 yılında icra işlemlerinin geçici olarak durdurulması amacıyla yaptığı toplam 807.647,28 TL’nin doğrudan giderleştirildiği,
Belediyenin hizmet alımı ihalelerinde işinde sözleşme kapsamında olmayan iş kalemlerinin fiyatının belirlenmesinde esas alınan rayiçlerin Ticaret/Sanayi Odası onayının alınmadığı,
Belediyenin avukatlık hizmet alımını herhangi bir ihale usulüne başvurmayıp doğrudan sözleşme imzalamak suretiyle gerçekleştirdiği tespit edildiği, belirtilip, Raporda, Belediye ile serbest çalışan bir avukat arasında 2886 sayılı Devlet İhale Kanunu kapsamında üçüncü kişilere satışı yapılan taşınmazlara ilişkin tapu iptal ve tescil davası ve/veya tazminat davası ikame edilmesi hizmetine ilişkin şartları içeren sözleşme imzalandığı görüldüğü, Söz konusu hizmet alımının gerçekleştirilmesi hususunda herhangi bir ihale usulüne başvurulmamış olup doğrudan sözleşme imzalandığı, Bu uygulamanın, Kanun’da belirtilen temel ilkelere aykırılık teşkil ettiği, Kaldı ki, sözleşmenin imzalandığı tarihte Belediye bünyesinde görevli 2 avukat bulunduğu, Bununla birlikte, taşınmaz ve ihale kaynaklı hukuki uyuşmazlıklar Belediyenin görevleri gereğince olağan nitelikte olduğundan, ihtiyacın piyasadan temin edilmesi yerine öncelikle belediye personeli aracılığıyla karşılanmasının gerektiğinin altı çizilerek, kamu kaynaklarının etkin kullanımı sağlanmalıdır dendi. Bu arada, İdare bünyesinde gerekli donanıma sahip personel bulunmaması durumunda ise ihale mevzuatında belirtilen usullere başvurularak ihtiyaç tedarik edilmeli dendi.
Öte yandan, İhale uhdesinde bulunan sıcak karışım asfalt dökümü, yama yapılması, kilit parke, kaldırım ve taş duvar yapılması iş kalemlerine ilişkin kesin projelerin bulunmadığı mal alımı niteliğindeki agrega alımının iş kalemleri içerisinde yer aldığı tespit edildi.
Diğer taraftan, Temizlik İşleri Müdürlüğü tarafından açık ihale usulü ile gerçekleştirilen 2024/1022462 ihale kayıt numaralı araç kiralama hizmet alımı ihalesinin başkanlık makamının çekince ve gerekçeleri doğrultusunda iptal edildiği tespit edilmiş,
Belediye sınırları içerisindeki zincir marketlerin çıkma, kaldırım veya yol üzerinde ruhsatsız pergola, gölgelik gibi eklentileri ile konutların ruhsatsız üst kat eklentilerine idari yaptırımların uygulanmadığı görülmüş, Yapılan incelemede, Belediye sınırları içerisinde zincir marketlerin yol, kaldırım, çekme mesafesi içerisinde eklenti olarak ruhsatsız pergola, gölgelik gibi yapılar yaptığı, bir mahallede ise yapı sahiplerinin üst katlarına ruhsatsız ilave eklenti kat yaptığı tespit edilerek tutanak altına almışlar.
Kaçak yapılara ilişkin yapı tatil tutanaklarında yapı büyüklüğü hesaplanırken çatı altında kalan alanın hesaplamaya dahil edilmediği görülmüş, Yapılan incelemede, 2025 yılı içeresinde 18 adet çatılı kaçak yapıya ceza kesildiği, bu yapılara ilişkin yapı tatil tutanaklarında cezaya esas inşaat alanına çatı büyüklüklerinin dahil edilmediği görülmüş, 2022 yılında kiraya verilen Aziz Sancar Spor Kompleksi'ne ait kira bedellerinin ilk taksit hariç ödenmemesine rağmen kiracının tahliye edilmediği, kira sözleşmesi sonlandırdıktan sonra ecrimisil bedeli hesaplanamadığı, kiracı tarafından ödenmesi gereken elektrik giderlerinin belediye tarafından karşılandığını tespit etmişler.
Ayrıca, Yapı ruhsatı başvurusu esnasında Belediyenin gelir ücret tarifesine göre alınan genel inşaat kontrollük ücretinden %25 oranında indirim yapıldığı görülmüş,
Belediyede müdür ve amir olarak görev yapan 27 kişiye herhangi bir objektif kriter ve performans ölçütü olmadan ikramiye ödendiği tespit edilmiş, Bahse konu ikramiye ödemesinin gerekçesi olarak gösterilen titizlik, azim ve başarı kriterlerinin nasıl karşılandığına yönelik herhangi bir somut görev, spesifik iş tanımı ya da kanıtlayıcı belge bulunmadığı ortaya çıkmış, Gerekçede belirtilen hususların tamamı, bütün kamu görevlilerinin halihazırda yerine getirilmesi gereken sorumluluklardan ibaret olduğunun altı çizilerek, Ayrıca ikramiye verilen bütün personelin yönetici konumunda görev alması, yapılan değerlendirmeyi objektiflikten uzaklaştırdığı tespit edilmiş.
Bir başka husus ise, Belediyenin gelirlerden alacaklara ilişkin tahakkuk kayıtlarının gün sonlarında yapılmayıp ay sonlarında toplu olarak yapıldığı tespit edilmiş, Yapılan incelemede, gelirlerden alacak tahakkuk kayıtlarının, gün sonlarında yapılmayıp ay sonlarında toplu biçimde, tahakkuk esaslı muhasebe ilkelerine aykırı olarak 120 Gelirlerden alacaklar hesabına borç kaydı yapılarak tahakkuk esasına uygun olmayan işlemler gerçekleştirildiği görülmüş, Bu durum, mali tablolarda ay sonu gelir tutarı kadar tahakkuk yapılmasına ve aktif karakterli bir hesap olan 120 Gelirlerden alacaklar hesabının pasif karakterli bir hesap gibi çalışarak ay boyunca sürekli eksi bakiye vermesine neden olduğu ortaya çıkarılmış…
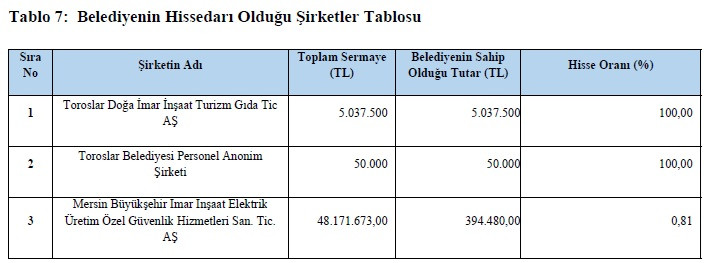
5018 SAYILI KAMU MALİ YONETIMI VE KONTROL KANUNU açısından DEVLETİN ZARARI MESELESİ İLE OLAYLARA BAKTIĞIMIZDA: “….. 5018 sayılı Kamu Mali Yönetimi ve Kontrol Kanun’un “Kamu Zararı” başlıklı 71’inci maddesinin birinci fıkrası uyarınca kamu zararı, “kamu görevlilerinin kasıt, kusur veya ihmallerinden kaynaklanan mevzuata aykırı karar, işlem veya eylemleri sonucunda kamu kaynağında artışa engel veya eksilmeye neden olunması” şeklinde tanımlanmış olup bahse konu maddenin ikinci fıkrasının (g) bendinde ise, “Mevzuatında öngörülmediği halde ödeme yapılması” hususu kamu zararının belirlenmesinde esas alınacak kriterler arasında sayılmıştır.
Hesap verme sorumluluğu: Madde 8- Her türlü kamu kaynağının elde edilmesi ve kullanılmasında görevli ve yetkili olanlar, kaynakların etkili, ekonomik, verimli ve hukuka uygun olarak elde edilmesinden, kullanılmasından, muhasebeleştirilmesinden, raporlanmasından ve kötüye kullanılmaması için gerekli önlemlerin alınmasından sorumludur ve yetkili kılınmış mercilere hesap vermek zorundadır.
Üst yöneticiler: Madde 11- Bakanlıklarda ve diğer kamu idarelerinde en üst yönetici, il özel idarelerinde vali ve belediyelerde belediye başkanı üst yöneticidir. Üst yöneticiler, idarelerinin stratejik planlarının ve bütçelerinin kalkınma planına, yıllık programlara, kurumun stratejik plan ve performans hedefleri ile hizmet gereklerine uygun olarak hazırlanması ve uygulanmasından, sorumlulukları altındaki kaynakların etkili, ekonomik ve verimli şekilde elde edilmesi ve kullanımını sağlamaktan, kayıp ve kötüye kullanımının önlenmesinden, malî yönetim ve kontrol sisteminin işleyişinin gözetilmesi, izlenmesi ve kanunlar ile Cumhurbaşkanlığı kararnamelerinde belirtilen görev ve sorumlulukların yerine getirilmesinden .... mahallî idarelerde ise meclislerine karşı sorumludurlar. Üst yöneticiler, bu sorumluluğun gereklerini harcama yetkilileri, malî hizmetler birimi ve iç denetçiler aracılığıyla yerine getirirler.. DEMEKTEDİR.
Kamu Mali Yönetimi ve Kontrol Kanunu’nun “Hesap verme sorumluluğu” başlıklı 8. Maddesinde YUKARIDA NE DİYORDU?: “Her türlü kamu kaynağının elde edilmesi ve kullanılmasında görevli ve yetkili olanlar, kaynakların etkili, ekonomik, verimli ve hukuka uygun olarak elde edilmesinden, kullanılmasından, muhasebeleştirilmesinden, raporlanmasından ve kötüye kullanılmaması için gerekli önlemlerin alınmasından sorumludur ve yetkili kılınmış mercilere hesap vermek zorundadır.”
ALLAH BU DEVLETE VE MİLLETE ZEVAL VERMESİN
Devamı Devlet, Nasibi Cennet, Bekayı İmân, Rızayı Rahman..
CEVAP VE DÜZELTME HAKKINA SAYGILIYIZ.
Cevabı yazıda, adı geçen ilgilisi ve yetkilisi göndermesi gerekir. Telefon ve iletişim bilgilerini koymayı unutmayınız.
CEVAP GÖNDERECEĞİNİZ e- posta ADRES:
Köşe Yazarları