Almanya'da miras vergisi istisnaları mercek altında
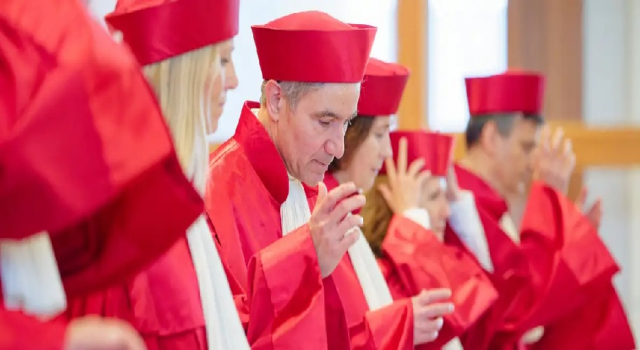
Insa Wrede- Almanya'da küçük miraslardan yüksek vergiler alınırken, büyük şirket servetleri neredeyse hiç vergi ödenmeden miras bırakılabiliyor. Federal Anayasa Mahkemesi, bu istisnaların anayasaya uygunluğunu inceliyor.
Almanya'da her yıl 300 ila 400 milyar euro arasında servet, miras veya bağış yoluyla bir sonraki nesle aktarılıyor. Bu servetin yaklaşık yarısı, Almanların en zengin yüzde 10'luk kesimine gidiyor. Almanya'daki milyarderlerin yalnızca dörtte biri servetini kendi emeğiyle elde etmiş durumda. Geri kalanlar servetlerini miras yoluyla devraldı. Sivil toplum hareketi Finanzwende'ye göre Almanların yüzde 70'i ise miras yoluyla ya neredeyse hiçbir şey almıyor ya da hiç pay alamıyor.
Bu nedenle Almanya, diğer Avrupa Birliği (AB) ülkeleriyle karşılaştırıldığında servet eşitsizliğinin en yüksek olduğu ülkelerden biri. Vergi Adaleti Ağı'nın Genel Müdürü Julia Jirmann şu değerlendirmeyi yapıyor:
"Neredeyse hiçbir ülkede bizdeki kadar çok miras milyarderi yok."
Devlet, zenginlerin giderek daha da zenginleşmesini ve daha yoksul kesimlerin geride kalmasını önlemek için miras ve bağışları vergilendirerek denge sağlamaya çalışıyor. Aktarılan servet büyüdükçe vergi oranları da yükseliyor. Akrabalık derecesine göre vergi oranı yüzde 7 ile yüzde 50 arasında değişiyor.
İstisnalar miras vergisini sıfıra kadar düşürüyor
Ancak uygulamada vergilendirme çok daha az adil bir görünüm sergiliyor. Şirket varlıklarının büyük bölümü, en zengin yüzde 1'lik kesime ait. İşletme varlıkları miras yoluyla devredildiğinde ise bir dizi istisna uygulanıyor. Özel servet miraslarında tam miras (veraset ve intikal) vergisi alınırken, Friedrich Ebert Vakfı'nın verilerine göre, 2021-2023 yılları arasında milyonlarca ve milyarlarca euroluk şirket servetlerinin devrinde ortalama yalnızca yüzde 2,9 vergi ödendi. 2023'te bu oran sadece yüzde 0,1 oldu.
Bunun nedenlerinden biri, değeri 26 milyon euronun altında olan şirketlerin miras bırakılması durumunda uygulanan düzenleme. Mirasçı işletmeyi birkaç yıl daha faaliyette tutar ve istihdamı korursa miras vergisinin büyük bölümü alınmıyor.
26 milyon eurodan fazla şirket serveti miras alanlar ise vergi muafiyeti ihtiyacının değerlendirilmesi için başvuruda bulunabiliyor. Mirasın devredildiği tarihte kişinin kendi varlıklarıyla vergiyi ödeyemeyeceği tespit edilirse vergi affediliyor. Örneğin şirketin gelecekte elde edeceği kazançlar bu "ihtiyaç incelemesinde" hesaba katılmıyor.
HABER İÇERİK KAYNAK:
https://www.dw.com/tr/miras-vergisi-almanyada-%C5%9Firket-miras%C3%A7%C4%B1lar%C4%B1n%C4%B1n-ayr%C4%B1cal%C4%B1klar%C4%B1-kalkacak-m%C4%B1/a-79675792
Benzer Haberler
Köşe Yazarları